この記事にはアフィリエイト広告(PR)が含まれています。
📌 この記事でわかること
- 令和9年度分の償却資産申告書の期限と提出先(令和9年1月31日が日曜日にあたる点を含む)
- 資産の種類・取得価額・経理の方法を入れると、申告書に載せる資産かどうかが出る判定ツール
- 申告書(第26号様式)の欄1〜18と、取得価額欄(イ)〜(ニ)の書き方を、様式の画像で位置を示して解説
- 種類別明細書(増加資産・全資産用/減少資産用)の記入例と、パソコン・什器・リースの扱い(金額は架空の設例)
- 少額減価償却資産の特例で経費にした資産は申告の対象になること、一括償却資産は対象外になること
- 令和9年度から免税点が180万円に変わる点と、免税点未満でも申告が必要な理由
- 固定資産台帳から申告書の区分に振り分けるExcelシートを無料配布(会員登録・メールアドレス不要)
対象読者:1月末の申告に向けて償却資産申告書を作る総務・経理の担当者、個人事業主/読了の目安:約25分
償却資産申告書は、毎年1月1日に事業用の機械・器具・備品などを持っている法人と個人事業主が、年明けに市区町村へ出す書類です。給与支払報告書や法定調書と期限が重なる時期なので、総務・経理の担当が1人で組むことも多いと思います。この記事は、様式の欄ごとの書き方と、どの資産を載せてどの資産を載せないかの判定に絞りました。償却資産税の仕組みと申告義務の全体像は、償却資産税の申告ガイドにまとめてあるので、ここでは繰り返しません。
この記事の基準日と、使った様式について
令和9年度分の様式と申告の手引きは、2026年10月28日時点で東京都主税局のページに出ていません。そこで様式の画像と欄の説明は、東京都主税局『令和8年度 固定資産税(償却資産)申告の手引き』(令和7年11月発行)と同局の白紙様式を使い、令和9年度で変わる点(免税点・少額減価償却資産の特例の金額)は総務省と国税庁の資料で補いました。様式は地方税法施行規則の第26号様式に基づきますが、欄の並びや補助欄は自治体ごとに違うことがあります。提出前に、資産のある自治体の最新の様式と手引きを確認してください。
償却資産申告書は誰がいつまでに出すか|令和9年度の期限
令和9年1月1日に事業用の償却資産を持っている法人と個人事業主が、資産のある市区町村(東京23区は都税事務所)へ、令和9年1月31日までに出します。この日は日曜日なので、法律どおりに数えると実際の期限は2月1日(月)になる見込みです。
申告が必要な人
申告するのは、1月1日現在の資産の所有者です。地方税法383条が、毎年1月1日現在の償却資産について、所在、種類、数量、取得時期、取得価額、耐用年数などを1月31日までに所在地の市町村長へ申告するよう定めています。所有者でなくても申告が必要になる場合があり、東京都主税局の手引き(6ページ)は次の人を挙げています。
- 資産を他人に貸している人
- 所有権移転外リースの貸主(リース会社など)。所有権移転リースは、原則として借りて使っている側
- 割賦販売で、所有権が売主に残っている資産の買主
- 所有者がわからない資産を使っている人、資産を共有している人(「代表者外○名」の共有名義で出す)
- 賃借人として内装・造作や建築設備を取り付けたテナント
資産を1つも持っていない場合も、備考欄に「該当資産なし」と書いて出します。一度「該当資産なし」で申告していて、増えた資産がなければ、翌年度以降は不要です。廃業や移転で全部の資産が減った場合も、減少の申告が要ります(同手引き6ページ)。
提出先と期限の数え方
提出先は、資産がある市区町村ごとです。東京23区の場合は、資産のある区の都税事務所の償却資産班に出します。複数の区に資産があるなら区ごとに1通ずつ、同じ区に本店と支店があるなら1通にまとめます。提出方法は電子申告(eLTAX)・郵送・窓口の3つです。
期限は、地方税法383条の1月31日です。一方、地方税法20条の5第2項は、期限が休日にあたるときは、その翌日を期限とみなすと定めています。令和8年度は1月31日が土曜日だったため、東京都の提出期限は令和8年2月2日(月)でした。令和9年は1月31日が日曜日なので、同じ理屈なら2月1日(月)です。自治体が別の日を案内することもあるので、届く案内と手引きの日付で確認してください。給与支払報告書や法定調書と重なる週に慌てないよう、台帳からの資産の洗い出しだけは12月のうちに済ませておくと、1月の作業は欄を埋めるだけになります。
償却資産申告書の対象になる資産・ならない資産(早見表)
機械、器具、備品、構築物、船舶、航空機、大型特殊自動車などの事業用資産が対象です。自動車税・軽自動車税の対象になる車、無形固定資産、繰延資産、建物本体は対象外で、10万円未満を一時に経費にした資産と、20万円未満を3年で一括償却した資産も対象外になります。少額減価償却資産の特例で即時に経費にした資産は、対象のままです。
償却資産の定義は、地方税法341条4号にあります。土地・家屋以外の事業に使える資産のうち、減価償却額が法人税・所得税の計算で損金・必要経費になるものを指し、取得価額が少額の資産などは政令で除かれます。その政令が地方税法施行令49条で、法人税法施行令133条(10万円未満の一時損金算入)・133条の2(20万円未満の一括償却)に当たる資産を除いています。
経理の方法で決まる対象・対象外
| 経理上の扱い | 償却資産の申告 | 根拠・補足 |
|---|---|---|
| 取得価額10万円未満で、一時に損金・必要経費にした | 対象外 | 地方税法施行令49条。東京都の手引き7ページ① |
| 取得価額20万円未満で、3年で一括償却した(一括償却資産) | 対象外 | 同上②。20万円以上は一括償却資産にできない |
| 中小企業者等の少額減価償却資産の特例(租税特別措置法)で、全額を経費にした | 対象 | 手引き7ページ④。国税の即時償却は固定資産税では認められない(同22ページ) |
| 少額でも、個別に減価償却している | 対象 | 手引き7ページ⑤ |
| リース資産で、貸主の取得価額が20万円未満 | 対象外 | 地方税法施行令49条ただし書。手引き7ページ③ |
| リース資産で、貸主の取得価額が20万円以上 | 対象 | 所有権移転外は貸主、所有権移転は原則借主が申告 |
| 通常の減価償却(定額法・定率法など) | 対象 | 耐用年数が過ぎた償却済みの資産、遊休・未稼働の資産も対象 |
資産の種類で対象外になるもの
自動車税(種別割)・軽自動車税(種別割)の課税対象になるべきものは、実際に課税されているかどうかを問わず対象外です。小型特殊自動車に分類されるフォークリフトがこれにあたります。ソフトウェアや特許権などの無形固定資産、創立費、開業費、開発費などの繰延資産も対象外です(手引き7ページ)。建物本体は家屋として別に固定資産税がかかります。販売用の在庫は、減価償却の対象ではないので、341条4号の「減価償却額が損金に算入される資産」に当たりません。
取り違えやすい4つの点
即時償却をした資産は申告しなくてよい、とは限らない
租税特別措置法の少額減価償却資産の特例(令和8年4月1日以後の取得は40万円未満、それ以前は30万円未満)で全額を経費にしても、償却資産税では対象です。国税庁の令和8年度の改正概要に取得価額基準の引上げが載っています。経費の扱いの違いは一括償却資産と少額減価償却資産の比較と少額減価償却資産40万円への引上げで解説しています。
一括償却資産は対象外だが、20万円以上は選べない
3年均等の一括償却は取得価額20万円未満の資産だけです。20万円以上の資産を「一括償却した」と整理していたら、経理の処理を見直す必要があります。
圧縮記帳や特別償却の効果は、取得価額に反映しない
申告書には、圧縮前の取得価額を書きます。国税で認められる圧縮記帳や特別償却は、固定資産税では認められません(手引き15・22ページ)。
事業と私用の両方に使う資産も、按分しない
事業専用割合で取得価額を按分することは、固定資産税の評価では認められず、取得価額の全額を書きます(手引き15ページ)。
【判定ツール】この資産は償却資産申告書の対象か
資産1件ごとに、種類・取得価額・取得日・経理の方法を入れると、償却資産の申告に載せる資産かどうかと、申告書のどこに書くかが出ます。入れた内容はこのページの中だけで計算され、外部には送信されません。
償却資産申告 要否判定ツール(令和9年度分)
地方税法341条4号・同法施行令49条と、東京都主税局の手引きに沿って判定します。金額は円で入力してください。
※本ツールは次の点を判定していません:①自治体独自の取扱い ②建物附属設備が家屋に含まれるか(区分表で確認が必要) ③評価額・課税標準額・免税点の計算 ④非課税・課税標準の特例の適用 ⑤少額減価償却資産の特例の適用要件(青色申告、従業員数、年300万円の上限)。判定は参考情報です。最終的な扱いは、資産のある自治体の資産税の窓口で確認してください。
資産一覧から申告書の金額を出すExcelシート(無料)
固定資産台帳の資産を1行ずつ写すと、同じルールで判定し、申告書の取得価額欄(イ)〜(ニ)の目安と、評価額の概算を種類ごとに集計します。サンプル行は、この記事の記入例と同じ架空の資産です。会員登録・メールアドレスは不要で、Excelで開いてください。
Excelシートをダウンロード(.xlsx) →ツールの判定例(9パターン)
ツールに入れた結果を、記入例で使う資産を中心に並べます。取得価額と取得日は架空の設例です。
| 資産と経理の方法 | 判定 | 申告書での扱い |
|---|---|---|
| ノートパソコン 95,000円・10万円未満として一時損金(令和8年6月取得) | 対象外 | 記入しない |
| ノートパソコン 280,000円・少額減価償却資産の特例(令和8年6月) | 申告対象 | 増加資産。種類6(工具、器具及び備品) |
| 備品 350,000円・少額減価償却資産の特例(令和8年2月) | 申告対象 | 30万円以上は特例を使えず通常の償却になる。増加資産 |
| タブレット 150,000円・一括償却資産 | 対象外 | 記入しない |
| 備品 250,000円・「一括償却」と入力 | 要確認 | 20万円以上は一括償却資産にできない。経理の処理を見直す |
| 複合機のリース(貸主の取得価額180,000円・所有権移転外) | 対象外 | 借主は記入しない |
| 営業用の乗用車 2,500,000円 | 対象外 | 自動車税の課税対象。記入しない |
| 看板(ネオンサイン)1,200,000円・通常の償却(令和8年11月) | 申告対象 | 増加資産。種類6 |
| 応接セット 500,000円(令和5年取得)・令和8年中に売却 | 対象外 | 減少資産用に記入 |
償却資産申告書(第26号様式)の書き方|欄ごとの記入例
申告書は、上半分の欄1〜18と、取得価額を種類ごとに書く表で構成されます。一般方式(前年中に増えた資産と減った資産だけを申告する方式)では、取得価額の(ハ)に今回増えた資産、(ロ)に減った資産を書き、(イ)は前回申告した合計から写します。様式は地方税法施行規則の第26号様式で、以下の画像は東京都主税局の白紙様式に枠と番号を付けたものです。
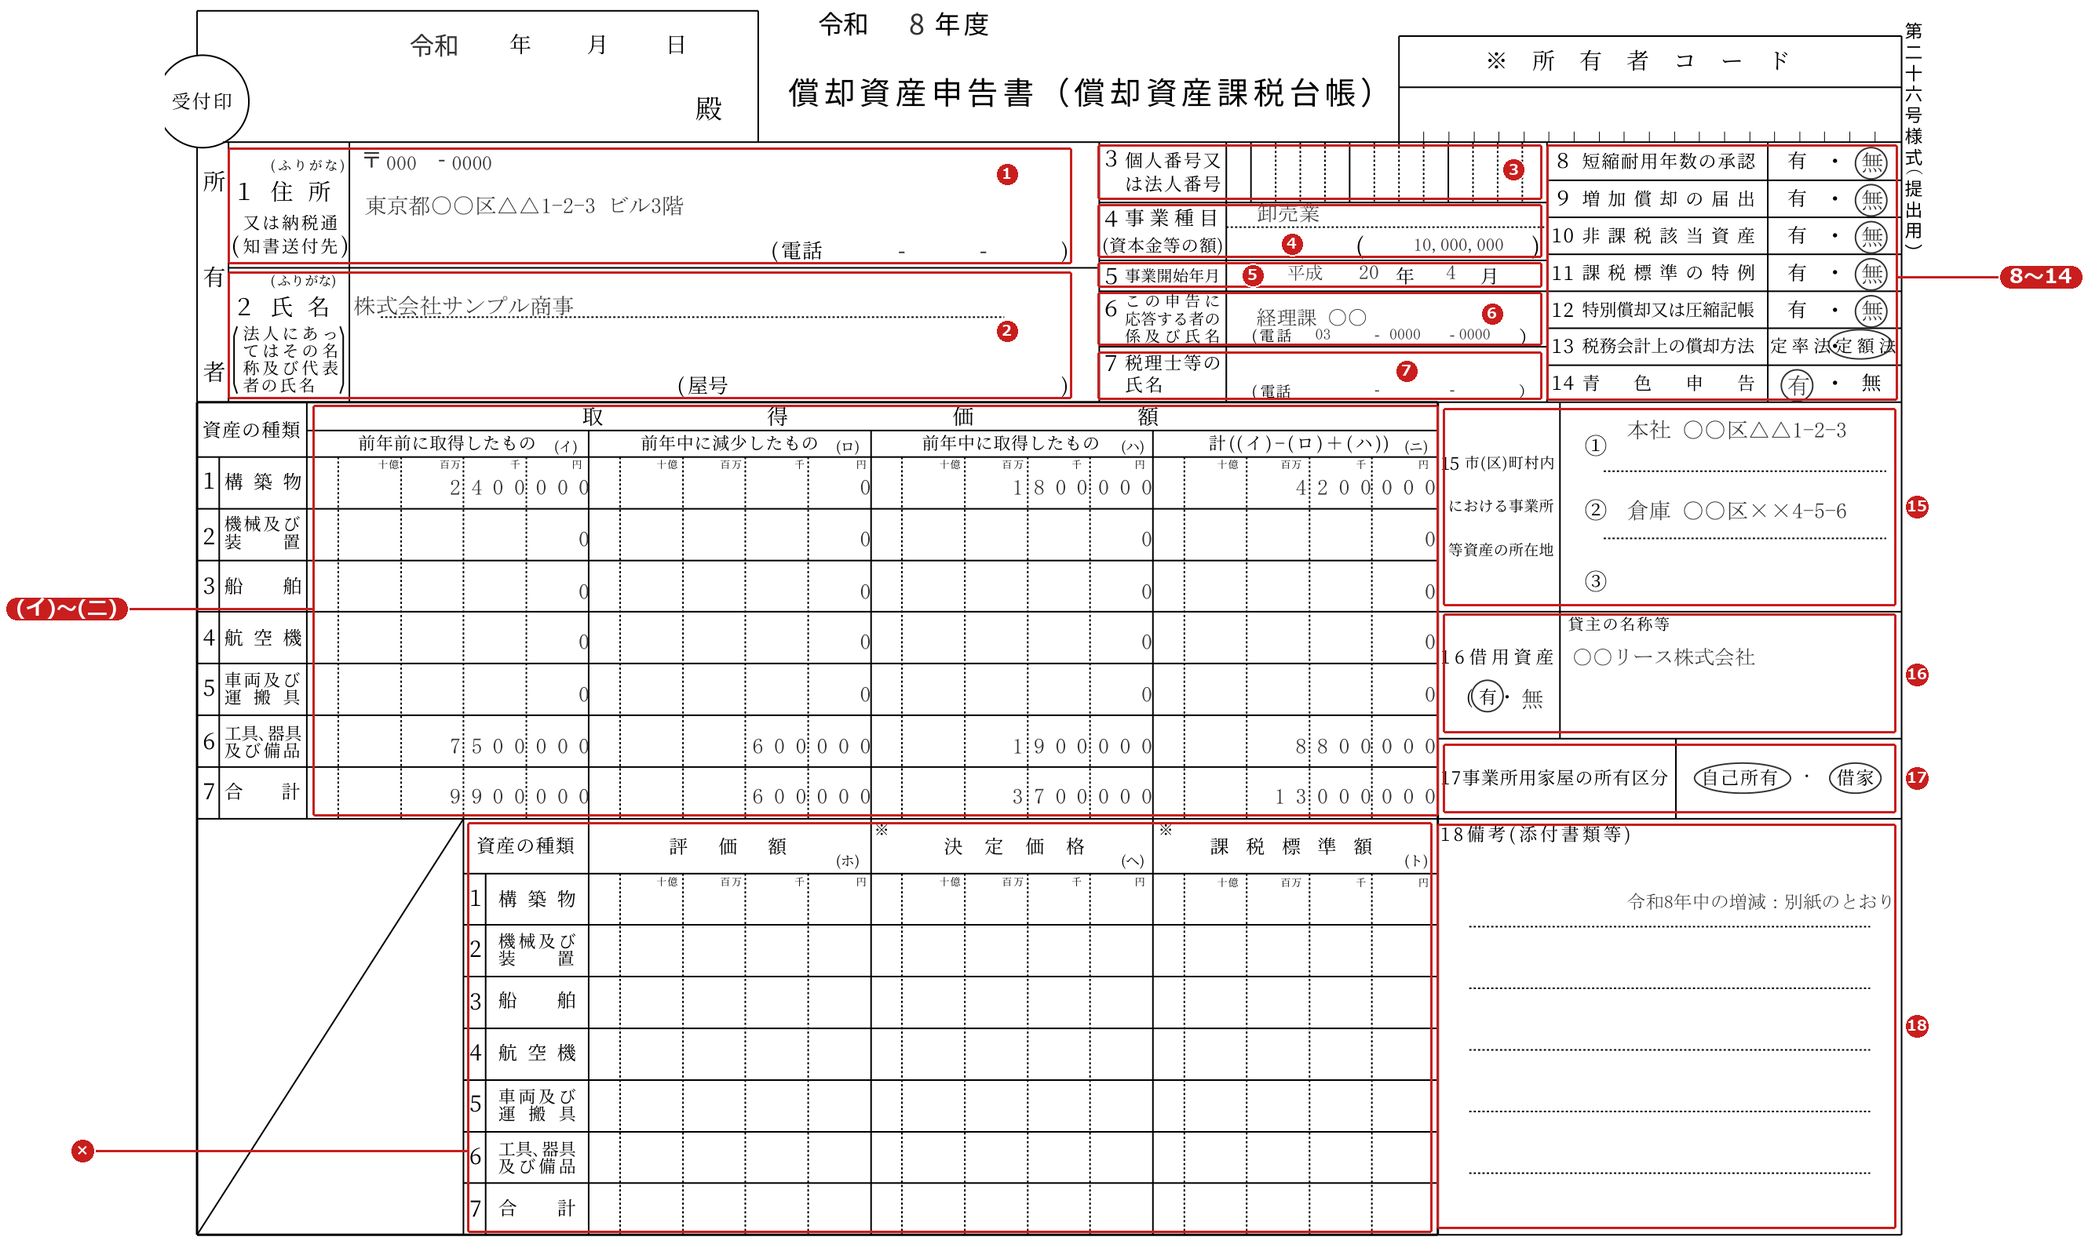
一般方式で書くのは、欄1〜18と、取得価額の(イ)〜(ニ)です。下段の評価額・決定価格・課税標準額の欄と、右下の自治体用の欄は、評価額を自分で計算する電算処理方式の人だけが記入します。申告書への押印は不要です(手引き12ページ)。
欄1〜14|所有者の情報と有・無の欄
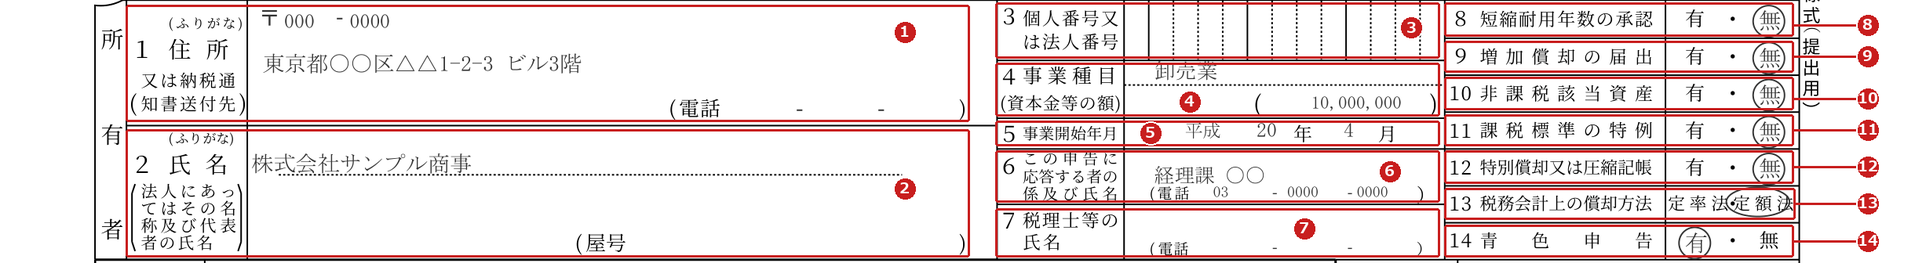
| 欄 | 書くこと | 記入例(架空) |
|---|---|---|
| 1 住所 | 住所。納税通知書の送り先が別なら、その送り先を書く | 東京都〇〇区△△1-2-3 ビル3階 |
| 2 氏名 | 法人は名称と代表者の氏名。共有の資産は「代表者外○名」とし、共有者全員を欄18に書く | 株式会社サンプル商事 代表取締役 〇〇〇〇 |
| 3 個人番号又は法人番号 | 個人は12桁、法人は13桁を右詰めで書く。共有の場合は不要 | (法人番号13桁) |
| 4 事業種目 | 事業の内容を具体的に。複数あれば主たるもの。法人は資本金等の額も書く | 卸売業(資本金等の額 10百万円) |
| 5 事業開始年月 | 個人は事業を始めた年月、法人は設立の年月 | 平成20年4月 |
| 6 この申告に応答する者の係及び氏名 | 問い合わせ先になる経理担当などの部署・氏名・電話番号 | 経理課 〇〇 03-0000-0000 |
| 7 税理士等の氏名 | 税理士が関与していれば所属・氏名・電話番号。問い合わせ先が税理士なら、6と同じ氏名 | (関与がなければ空欄) |
| 8〜14 | 短縮耐用年数の承認、増加償却の届出、非課税該当資産、課税標準の特例、特別償却又は圧縮記帳、税務会計上の償却方法(定率法・定額法)、青色申告について、該当する方を○で囲む | 8〜12は「無」、13は「定額法」、14は青色申告をしていれば「有」 |
欄の説明は、東京都主税局『令和8年度 固定資産税(償却資産)申告の手引き』12・13ページによります。記入例の数字・名称は、この記事のための架空の設例です。
8〜14は、いずれも該当する方を○で囲む欄です。13「税務会計上の償却方法」だけは、有・無ではなく、定率法・定額法のどちらで申告しているかを選びます。

画像・商品情報は楽天のデータです。Supported by Rakuten Developers
欄15〜18|事業所・借用資産・備考
| 欄 | 書くこと | 記入例(架空) |
|---|---|---|
| 15 市(区)町村内における事業所等資産の所在地 | 提出先と同じ区内にある、資産がある事業所の所在地を必ず書く。①②③と番号を付ける | ①本社 〇〇区△△1-2-3、②倉庫 〇〇区××4-5-6 |
| 16 借用資産(有・無) | 借りている資産(リース・レンタル)があれば○で囲み、貸主の名称・住所を書く | 有。貸主:サンプルリース株式会社 |
| 17 事業所用家屋の所有区分 | 自己所有か借家かを○で囲み、欄15の番号を書く | ①借家、②自己所有 |
| 18 備考 | 住所・氏名の異動、合併、廃業、増減なし、非課税・特例の添付書類、納税管理人、共有者全員の氏名、資産なしの旨など | 「令和8年中の増減:別紙のとおり」 |
出典:東京都主税局『令和8年度 固定資産税(償却資産)申告の手引き』13ページ。記入例は架空の設例です。
取得価額の欄(イ)〜(ニ)の書き方
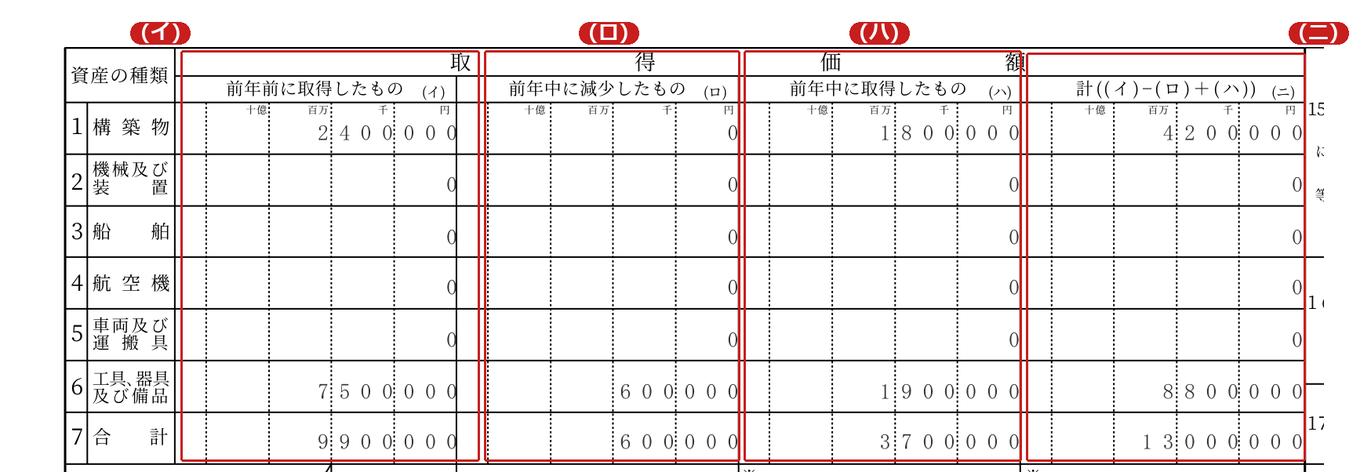
取得価額の欄の関係
(ニ)計 = (イ)前年前に取得 - (ロ)前年中に減少 + (ハ)前年中に取得
令和9年度分の「前年中」は、令和8年1月2日から令和9年1月1日までです。1月1日に取得した資産は、前年12月の取得として扱います。
(イ)は、前回の申告に基づいて取得価額が印字されている場合は、そのまま使います。印字のない用紙を使うときは、前回(または直近)の申告書の(ニ)と一致させ、一致しなければ備考欄に理由を書きます(手引き12ページ)。申告もれの資産や、他の区から移動で受け入れた資産は、(イ)ではなく(ハ)に書きます。
金額の記入例は次のとおりです。会社の名称や数字はすべて架空で、この記事のExcelシートのサンプルと同じ資産を使っています。令和9年度の申告として、令和8年中に応接セット(旧)を売却し、舗装・応接セット・看板・ノートパソコンが増えた想定です。
| 種類 | (イ)前年前に取得 | (ロ)前年中に減少 | (ハ)前年中に取得 | (ニ)計 |
|---|---|---|---|---|
| 1 構築物 | 2,400,000 | 0 | 1,800,000 | 4,200,000 |
| 6 工具、器具及び備品 | 7,500,000 | 600,000 | 1,900,000 | 8,800,000 |
| 7 合計 | 9,900,000 | 600,000 | 3,700,000 | 13,000,000 |
(ニ)=(イ)-(ロ)+(ハ)。工具、器具及び備品の(ハ)1,900,000円は、応接セット420,000円・看板1,200,000円・ノートパソコン280,000円の合計です。一時損金算入のパソコン、一括償却のタブレット、乗用車、会計ソフトは含めません。単位は円です。
種類別明細書の書き方|増加資産・全資産用と減少資産用の記入例
今回増えた資産は「種類別明細書(増加資産・全資産用)」に、減った資産は「種類別明細書(減少資産用)」に書きます。増加のほうは、資産の名称・取得年月・取得価額・耐用年数・増加事由が中心です。いずれも、申告書とは別の用紙です。
増加資産・全資産用の記入欄
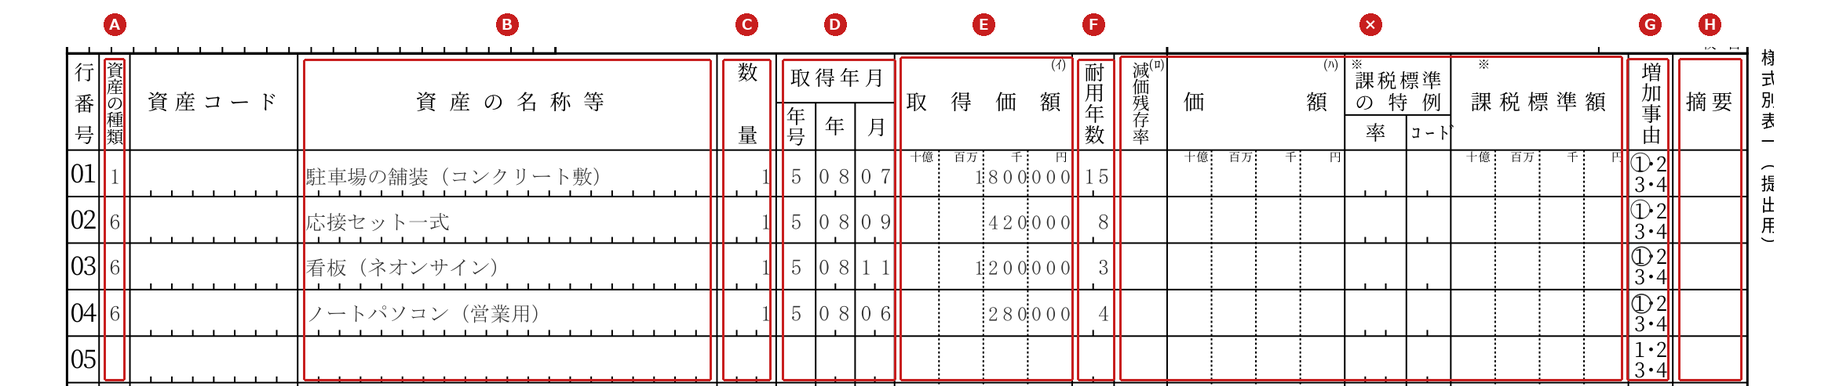
| 記号 | 欄 | 書き方 |
|---|---|---|
| A | 資産の種類 | 1構築物、2機械及び装置、3船舶、4航空機、5車両及び運搬具、6工具、器具及び備品の番号を書く |
| B | 資産の名称等 | 20文字以内。JIS基本漢字などにない文字は、似た文字に置き換わる |
| C | 数量 | 資産の数。同じ資産を複数まとめて1行にするときは、その台数・個数 |
| D | 取得年月 | 年号は令和なら5(令和は印刷済みで記入不要)、年と月を書く。1月1日に取得した資産は、前年12月とする |
| E | 取得価額(イ) | 付随費用を含む。圧縮記帳の圧縮額を含め、事業用と私用の按分はしない。消費税は、会社が採用している経理方式のまま |
| F | 耐用年数 | 耐用年数省令の別表の年数。少額減価償却資産の特例で経費にした資産も、省令の耐用年数を書く |
| G | 増加事由 | 1新品取得、2中古品取得、3移動による受け入れ、4その他のいずれかに○。4は摘要に内容を書く |
| H | 摘要 | 申告もれ分、課税標準の特例の適用条項、移動の年月、短縮耐用年数、中古の見積耐用年数、合併による受け入れなど |
出典:東京都主税局『令和8年度 固定資産税(償却資産)申告の手引き』14・15ページ。図の×の枠(減価残存率・価額(ハ)・課税標準額)は、電算処理方式の人だけが書く欄です。
記入例です。応接セット・看板・ノートパソコン・舗装の4行を、金額は架空の設例として並べます。
| 行 | 資産の種類 | 資産の名称等 | 取得年月 | 取得価額(円) | 耐用年数 | 増加事由 |
|---|---|---|---|---|---|---|
| 01 | 1 | 駐車場の舗装(コンクリート敷) | 令和8年7月 | 1,800,000 | 15 | 1 新品取得 |
| 02 | 6 | 応接セット一式 | 令和8年9月 | 420,000 | 8 | 1 新品取得 |
| 03 | 6 | 看板(ネオンサイン) | 令和8年11月 | 1,200,000 | 3 | 1 新品取得 |
| 04 | 6 | ノートパソコン(営業用) | 令和8年6月 | 280,000 | 4 | 1 新品取得 |
取得価額と名称は架空の設例です。ノートパソコンは少額減価償却資産の特例で全額を経費にしていても、償却資産税では記入します。
減少資産用の記入欄
前回までの申告に入っていた資産が、令和8年1月2日から令和9年1月1日までの間に減った場合は、減少資産用に書きます。用紙には、前年度までの申告内容が印字されて届くので、変更があった行を中心に書き足します(手引き16ページ)。
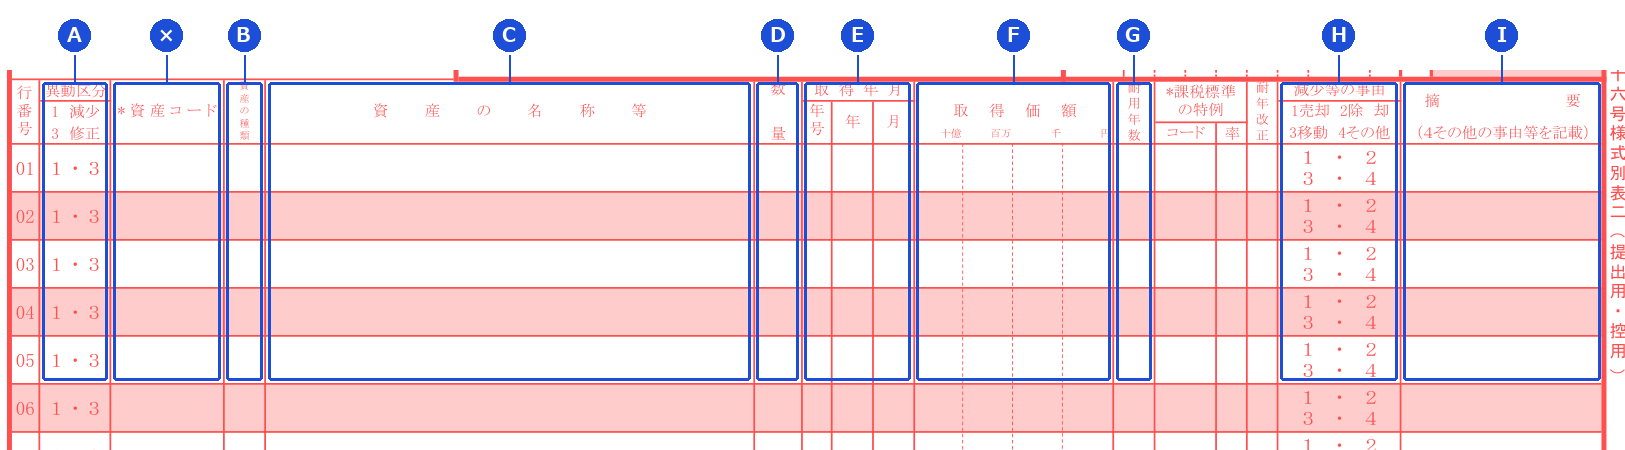
| 記号 | 欄 | 書き方 |
|---|---|---|
| A | 異動区分 | 「1」は行の資産が全部減った場合、「3」は一部が減った場合や内容を修正する場合 |
| B〜C | 資産の種類・資産の名称等 | 資産の種類は増加資産用と同じ番号。名称を直すときは20文字以内 |
| D〜G | 数量・取得年月・取得価額・耐用年数 | 一部が減った場合は、減少前の数量・取得価額に抹消線を引き、欄の下段に減少後の数量・取得価額を書く |
| H | 減少等の事由 | 1売却、2除却、3移動、4その他。4は摘要に内容を書く |
| I | 摘要 | 売却先・移動先など、具体的な減少の内容。4その他の事由もここに書く |
出典:東京都主税局『令和8年度 固定資産税(償却資産)申告の手引き』16・17ページ。資産コードの欄(×)は、印字されたものを削除・修正しません。
| 行 | 異動区分 | 資産の名称等 | 取得年月 | 取得価額(円) | 減少等の事由 | 摘要 |
|---|---|---|---|---|---|---|
| 01 | 1 | 応接セット(旧) | 令和3年8月 | 600,000 | 1 売却 | 売却先の会社名 |
| 02 | 3 | 検査機器 | 令和5年11月 | 800,000 | 4 その他 | 台帳の取得年月の誤りを修正(修正後の年月を下段に書く) |
架空の設例です。行02は金額が変わらない修正の例で、(ロ)には入りません。除却した資産の仕訳は固定資産の除却の仕訳を参照してください。
記入例|パソコン・什器・リース資産の書き方
申告書に載せるかどうかは、取得価額だけでなく、経理の方法で決まります。同じノートパソコンでも、一時損金・一括償却・少額特例・通常償却のどれにしたかで、結論が変わります。次の表は、記入例の資産を、申告書でどう扱うかに並べ直したものです。金額は架空の設例です。
| 資産(架空) | 経理の方法 | 申告書での扱い |
|---|---|---|
| ノートパソコン 3台(1台95,000円) | 10万円未満として一時損金 | 記入しない |
| ノートパソコン 1台 280,000円 | 少額減価償却資産の特例 | 種類別明細書(増加)に記入。種類6、耐用年数4 |
| タブレット 1台 150,000円 | 一括償却資産(3年) | 記入しない |
| 応接セット一式 420,000円 | 通常の減価償却 | 記入する。種類6、耐用年数8 |
| 複合機(リース・貸主の取得価額180,000円) | 所有権移転外リース | 借主は記入しない。貸主の側で20万円未満のため対象外 |
| 複合機(リース・貸主の取得価額600,000円) | 所有権移転外リース | 借主は記入せず、欄16の借用資産に貸主を書く。貸主が申告する |
| 賃借した事務所に取り付けた内装 | 通常の減価償却 | テナントが償却資産として記入する(家屋の所有者ではなく) |
| 営業用の乗用車 | 通常の減価償却 | 記入しない。自動車税の対象 |
パソコンのように10万円・20万円・40万円の線をまたぐ買い替えは、パソコンの耐用年数と減価償却で、経費にする方法の分岐を整理しています。経費の処理を決めたあとに、この記事の判定ツールで申告の要否を確かめる順番が楽です。
評価額(課税標準)の計算と免税点|令和9年度から180万円
一般方式なら、評価額の計算は自治体が行うので、申告する側は取得価額、取得年月、耐用年数を正しく書けば足ります。税がかかるかどうかの境目になる免税点は、令和8年度までは150万円で、総務省の「固定資産税の概要」は、令和9年度以後の年度分について償却資産を180万円とすると載せています。
免税点の記述に注意
地方税法351条は、2026年10月28日時点のe-Govの現行条文で、償却資産の免税点を150万円と書いています。令和9年度から180万円にする改正は、総務省の概要には反映されていますが、この版の条文には反映されていないため、条文を引くときは改正後の版かどうかを確認してください。
評価額の計算例(架空の4資産)
評価額は、取得価額から、耐用年数に応じた減価を引いて求めます。前年中に取得した資産は半年分の減価があったものとして、取得価額 ×(1 − 減価率 ÷ 2)です。減価率は、東京都の手引き10ページの減価残存率表(固定資産評価基準 別表第15)にあります。記入例の4資産で計算します。
| 資産(架空) | 取得価額 | 耐用年数 | 減価率 r | 評価額の計算 | 評価額 |
|---|---|---|---|---|---|
| 駐車場の舗装 | 1,800,000 | 15年 | 0.142 | 1,800,000 × (1 − 0.142÷2) | 1,672,200 |
| 応接セット一式 | 420,000 | 8年 | 0.250 | 420,000 × (1 − 0.250÷2) | 367,500 |
| 看板(ネオンサイン) | 1,200,000 | 3年 | 0.536 | 1,200,000 × (1 − 0.536÷2) | 878,400 |
| ノートパソコン | 280,000 | 4年 | 0.438 | 280,000 × (1 − 0.438÷2) | 218,680 |
| 合計 | 3,700,000 | 3,136,780 |
評価額の最低限度は取得価額の5%です。ここでは4資産だけを集計しているので、前年前に取得した資産を含む実際の合計とは一致しません。
課税標準額は、評価額の合計の1,000円未満を切り捨てた3,136,000円です。標準税率1.4%をかけると43,904円で、100円未満を切り捨てた43,900円が税額になります(東京都の手引き11ページの計算方法)。ただし、これは4資産だけの試算です。実際は、自治体内の全資産の評価額を合計して、免税点(令和9年度から180万円)と比べます。
免税点未満でも、申告は必要
免税点を下回ると課税はされませんが、申告をしなくてよいわけではありません。北海道芽室町の令和8年度の申告のしおりは「免税点未満であっても償却資産の申告は必要です」と明記しています。東京都の手引きも、前年中に増減がない場合でも申告書の提出が必要だとしています(9ページ)。
償却資産申告書のeLTAXでの提出手順と、提出しなかった場合
電子申告は、eLTAX(地方税ポータルシステム)に利用の届出をして、ID・仮暗証番号の通知を受けてから、申告データを送信します。電子証明書などを用意したうえで、PCdesk(WEB版)から届出をする流れです。
eLTAXの利用届出
電子証明書などを取得したうえで、eLTAXのPCdesk(WEB版)から利用の届出をします。
利用者IDと仮暗証番号の通知を受ける
届出のあとに、利用者IDと仮暗証番号がインターネット上で通知されます。
申告データを作って送信する
電子申告に対応したソフトで、申告書と種類別明細書のデータを作ります。東京都の場合、増加・減少だけを申告するときは「増加資産/減少資産申告」、全資産を申告するときは「全資産申告書(電算処理分)」の申告区分を選びます。
配信と審査の結果を受け取る
送信したデータは、ポータルを通じて自治体に届きます。審査が終わると、メールで通知されます。
非課税・課税標準の特例・減免の届出書などの添付書類は、電子申告をしても、郵送または窓口で出すよう案内されています(東京都の手引き21ページ)。
提出しなかった場合・遅れた場合
正当な理由なく申告しなかった場合は、地方税法386条で過料の対象になります。虚偽の申告は385条で、1年以下の拘禁刑または50万円以下の罰金です。申告もれが見つかった場合は、その年度だけでなく、資産を取得した翌年度まで、5年度分までさかのぼって課税されます。偽りその他不正の行為で税を免れた場合は7年度分です。さかのぼった分の追加課税は、納期が1回になります(東京都の手引き22ページ)。
よくある質問(FAQ)
- 償却資産の合計が免税点未満なら、申告しなくてよいですか?
-
申告は必要です。免税点は課税するかどうかの基準で、申告義務とは別です。東京都の手引きは、前年中に増減がなくても申告書の提出が必要としており、北海道芽室町の申告のしおりも、免税点未満であっても申告は必要と明記しています。令和9年度は免税点が180万円になる予定ですが、申告の要否は変わりません。
- 少額減価償却資産の特例で全額を経費にしたパソコンは、申告しなくてよいですか?
-
申告が必要です。10万円未満の一時損金算入と、20万円未満の一括償却資産は申告の対象から除かれますが、租税特別措置法の少額減価償却資産の特例は除かれていません。東京都の手引き7ページが、特例を適用して損金算入した資産は申告の対象と明記しています。令和8年4月1日以後に取得した資産の特例は、40万円未満です。
- 令和8年に除却した資産は、申告書にどう書きますか?
-
前回までの申告に入っていた資産なら、種類別明細書(減少資産用)に書き、異動区分は全部が減ったなら「1」にします。減少の事由は、売却・除却・移動などから選びます。申告書の取得価額欄では、(ロ)前年中に減少したものにその取得価額を書き、(ニ)から差し引きます。
- 自治体ごとに申告書の様式は違いますか?
-
様式は地方税法施行規則の第26号様式に基づきますが、欄の並びや補助欄、申告方式は自治体で違うことがあります。東京都は、増加・減少した資産だけを申告する一般方式と、全資産の評価額を自分で計算する電算処理方式を選べます。提出先の自治体が配る様式と手引きで確認してください。
- 期限に間に合わなかった場合は、どうすればよいですか?
-
すぐに自治体の資産税の窓口に連絡して、できるだけ早く提出します。正当な理由なく申告しないと過料の対象になり、申告もれは5年度分までさかのぼって課税されます。
まとめ|申告書づくりの順番
令和9年1月1日の資産と、令和8年の増減を台帳から洗い出す
判定ツールかExcelシートで、載せる資産と載せない資産を分けます。少額減価償却資産の特例で経費にした資産を、外さないようにします。
申告書と種類別明細書を書く
欄1〜18と取得価額の(イ)〜(ニ)、増加資産用・減少資産用を、様式の欄番号と照らして埋めます。(イ)は前回の(ニ)と一致させます。
期限までに、資産のある自治体へ出す
令和9年1月31日は日曜日なので、法律どおりなら2月1日(月)です。自治体の案内で期限を確かめ、eLTAXか郵送で出します。
様式の欄は多く見えますが、一般方式で毎年書くのは、増えた資産と減った資産の行と、取得価額の4つの欄が中心です。載せるかどうかの判断で迷った資産は、経理の方法と取得価額から、判定ツールで確かめてください。それでも決まらない資産は、資産のある自治体の資産税の窓口や、税理士に確認してから出すと安心です。
固定資産の購入や除却を、日々の記帳につなげるなら
資産を買った月に仕訳を入れておくと、年明けの申告書づくりで、資産の洗い出しが楽になります。「マネーフォワード クラウド会計」は、日々の仕訳と決算の作業をまとめて進められる会計ソフトです。
マネーフォワード クラウド会計を見る →あわせて読みたい
イザークコンサルティング
記事執筆代行・Web/LP制作
公認会計士試験合格者が、専門性とSEOを両立した記事制作と、WordPress×SWELLのWeb/LP制作までワンストップで対応します。
▶ 記事執筆代行を見る
▶ Web・LP制作を見る