
この記事にはアフィリエイト広告(PR)が含まれています。
賃金台帳は、労働基準法108条が事業場ごとに調製を求めている帳簿です。氏名・性別・賃金計算期間・労働日数・労働時間数・時間外や休日や深夜の時間数・賃金の種類ごとの額・控除した額を、賃金を支払うたびに記入します。様式は、常時使用される労働者用の様式第20号と、日々雇い入れられる者用の様式第21号が定められています。ただし労働基準法施行規則59条の2は、様式を「必要な事項の最少限度を記載すべきことを定めるもの」とし、横書・縦書その他異なる様式を使うことを妨げていません。法定の記載事項が入っていれば、Excelで作った台帳でも足りると読めます。
本記事では、記載事項を満たすExcelの賃金台帳テンプレートを無料で配布します。支給・控除・差引支払金を自動計算し、割増賃金の計算も条文どおりに組み込みました。あわせて、自社の台帳に記載漏れがないかを確かめるチェックツールと、賃金台帳と源泉徴収簿の関係、給与の仕訳との突合の手順をまとめます。源泉徴収簿そのものの書き方は源泉徴収簿の書き方【令和8年分】記入例と年末調整の自動計算Excelで解説しているので、ここでは賃金台帳との役割分担に絞ります。
📌 この記事でわかること
- 賃金台帳の法定記載事項8項目と、労働基準法施行規則54条・55条・59条の2の読み方
- 様式第20号に沿った賃金台帳テンプレート(Excel・無料)と、割増賃金・合計・差引支払金の自動計算の中身
- 架空の1人・3か月分の記入例と、同じ数字で動く「1か月分の賃金台帳 自動計算ツール」
- 自社の台帳に記載漏れがないかを確かめる「記載事項チェックツール」
- 賃金台帳と源泉徴収簿の違い、国税庁が示す兼用の考え方、年末調整へのつなぎ方
- 賃金台帳の保存期間(5年・当分の間3年)と起算日、給与の仕訳との突合手順
対象読者:賃金台帳を整備する経理・総務の担当者、小規模事業の経営者/読了の目安:約15分/条文は2026年10月26日にe-Gov法令検索で確認した現行のものです
賃金台帳の記載事項は8項目|労働基準法108条と施行規則54条
賃金台帳に必ず記入するのは、施行規則54条1項が挙げる8項目です。労働者各人別に、氏名、性別、賃金計算期間、労働日数、労働時間数、延長・休日・深夜の時間数、賃金の種類ごとの額、賃金から控除した額を書きます。労基法108条は、この記入を「賃金支払の都度遅滞なく」行うよう求めています。
| 号 | 記載事項(施行規則54条1項) | 本テンプレートの列 | 記入を省ける労働者 |
|---|---|---|---|
| 1 | 氏名(様式第20号の記載心得で、労働者番号に代えられる) | 上部の「氏名(または労働者番号)」 | – |
| 2 | 性別 | 上部の「性別」 | – |
| 3 | 賃金計算期間 | A列「賃金計算期間」 | 日々雇い入れられる者(1か月を超えて引続き使用される者を除く) |
| 4 | 労働日数 | C列「労働日数」 | – |
| 5 | 労働時間数 | D列「労働時間数」 | 法41条各号の労働者、法41条の2第1項の労働者 |
| 6 | 延長時間数・休日労働時間数・深夜労働時間数 | E〜G列 | 同上 |
| 7 | 基本給・手当その他賃金の種類ごとの額(通貨以外は評価総額) | I〜T列(基本賃金・割増・手当・臨時の給与・賞与・合計)と実物給与欄 | – |
| 8 | 法24条1項で賃金の一部を控除した場合はその額 | U〜AA列「控除金」 | – |
6号の時間数は、法33条または法36条1項で労働時間を延長した場合、休日に労働させた場合、午後10時から午前5時までに労働させた場合の3つです。就業規則で所定労働時間や休日が法の定めと異なるときは、就業規則に基づいて算定した時間数で代えられます(施行規則54条2項)。7号の賃金の種類に通貨以外で支払う賃金があるときは、その評価総額を記入します(同3項)。
様式第20号と第21号|どちらを使うか
施行規則55条は、常時使用される労働者には様式第20号、日々雇い入れられる者には様式第21号で調製するよう定めています。1か月を超えて引続き使用される日々雇い入れの者は、様式第20号です。パートやアルバイトでも、日々雇い入れで1か月以内の者でなければ様式第20号になります。
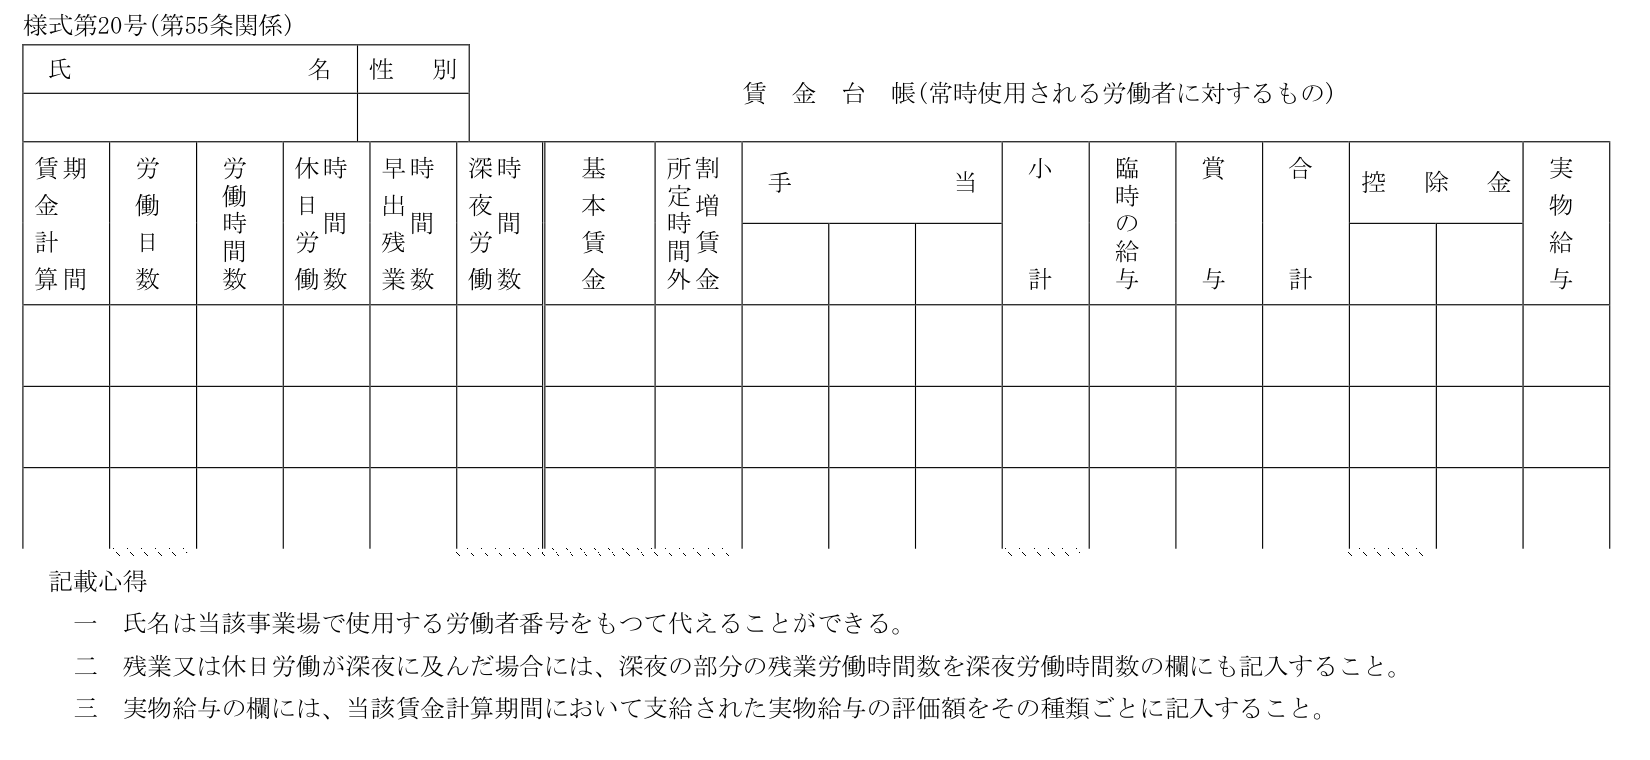
図の様式は、賃金台帳の骨格です。賃金計算期間、労働日数、労働時間数、休日労働時間数、早出残業時間数、深夜労働時間数、基本賃金、所定時間外割増賃金、手当、小計、臨時の給与、賞与、合計、控除金、実物給与の順に、1行が1回の賃金計算期間になります。年次有給休暇管理簿・労働者名簿・賃金台帳は、施行規則55条の2により、あわせて調製しても構いません。
賃金台帳 テンプレート(Excel)を無料ダウンロード|様式第20号に沿った自動計算つき
配布するExcelは、様式第20号の列の順に、労働者1人・1年分(12か月)を1シートに収めた台帳です。灰色のセルが自動計算で、白いセルに入力すると、所定時間外割増賃金・小計・合計・控除金計・差引支払金が出ます。会員登録やメールアドレスの入力は要りません。
テンプレートの構成と、自動計算する範囲
自動で計算するのは次の項目です。様式第20号そのものに計算式の定めはないので、ここは本テンプレート独自の定義になります。基本賃金・手当・時間数・控除額は入力です。
割増基礎賃金と1時間単価
基本賃金に、「割増基礎に含める」を1にした手当を足したものが割増基礎賃金です。これを月平均所定労働時間で割り、1円未満を四捨五入した額が1時間単価になります(施行規則19条1項4号の月給制の考え方)。
所定時間外割増賃金
時間外は単価×時間数×1.25、月60時間を超えた部分はさらに0.25を上乗せ、休日労働は単価×時間数×1.35、深夜は単価×時間数×0.25で、それぞれ1円未満を四捨五入して合計します。
小計・合計
小計は基本賃金、所定時間外割増賃金、手当1〜5の合計です。合計は、小計に臨時の給与と賞与を足したものです。
控除金計・差引支払金
健康保険料、厚生年金保険料、雇用保険料、所得税、住民税、その他の控除を足して控除金計とし、合計から引いた額が差引支払金です。
参考欄(課税支給額)
合計から、通勤手当の非課税分などを入れた「うち非課税の支給額」を引いた額を、源泉徴収簿との照合用に出します。
実物給与は、様式第20号の記載心得三に従い、支給した評価額を記録する欄です。このテンプレートでは合計や差引支払金には含めていません。現物で給与を支給する場合に、課税の計算へどう含めるかは別に確認が必要です。
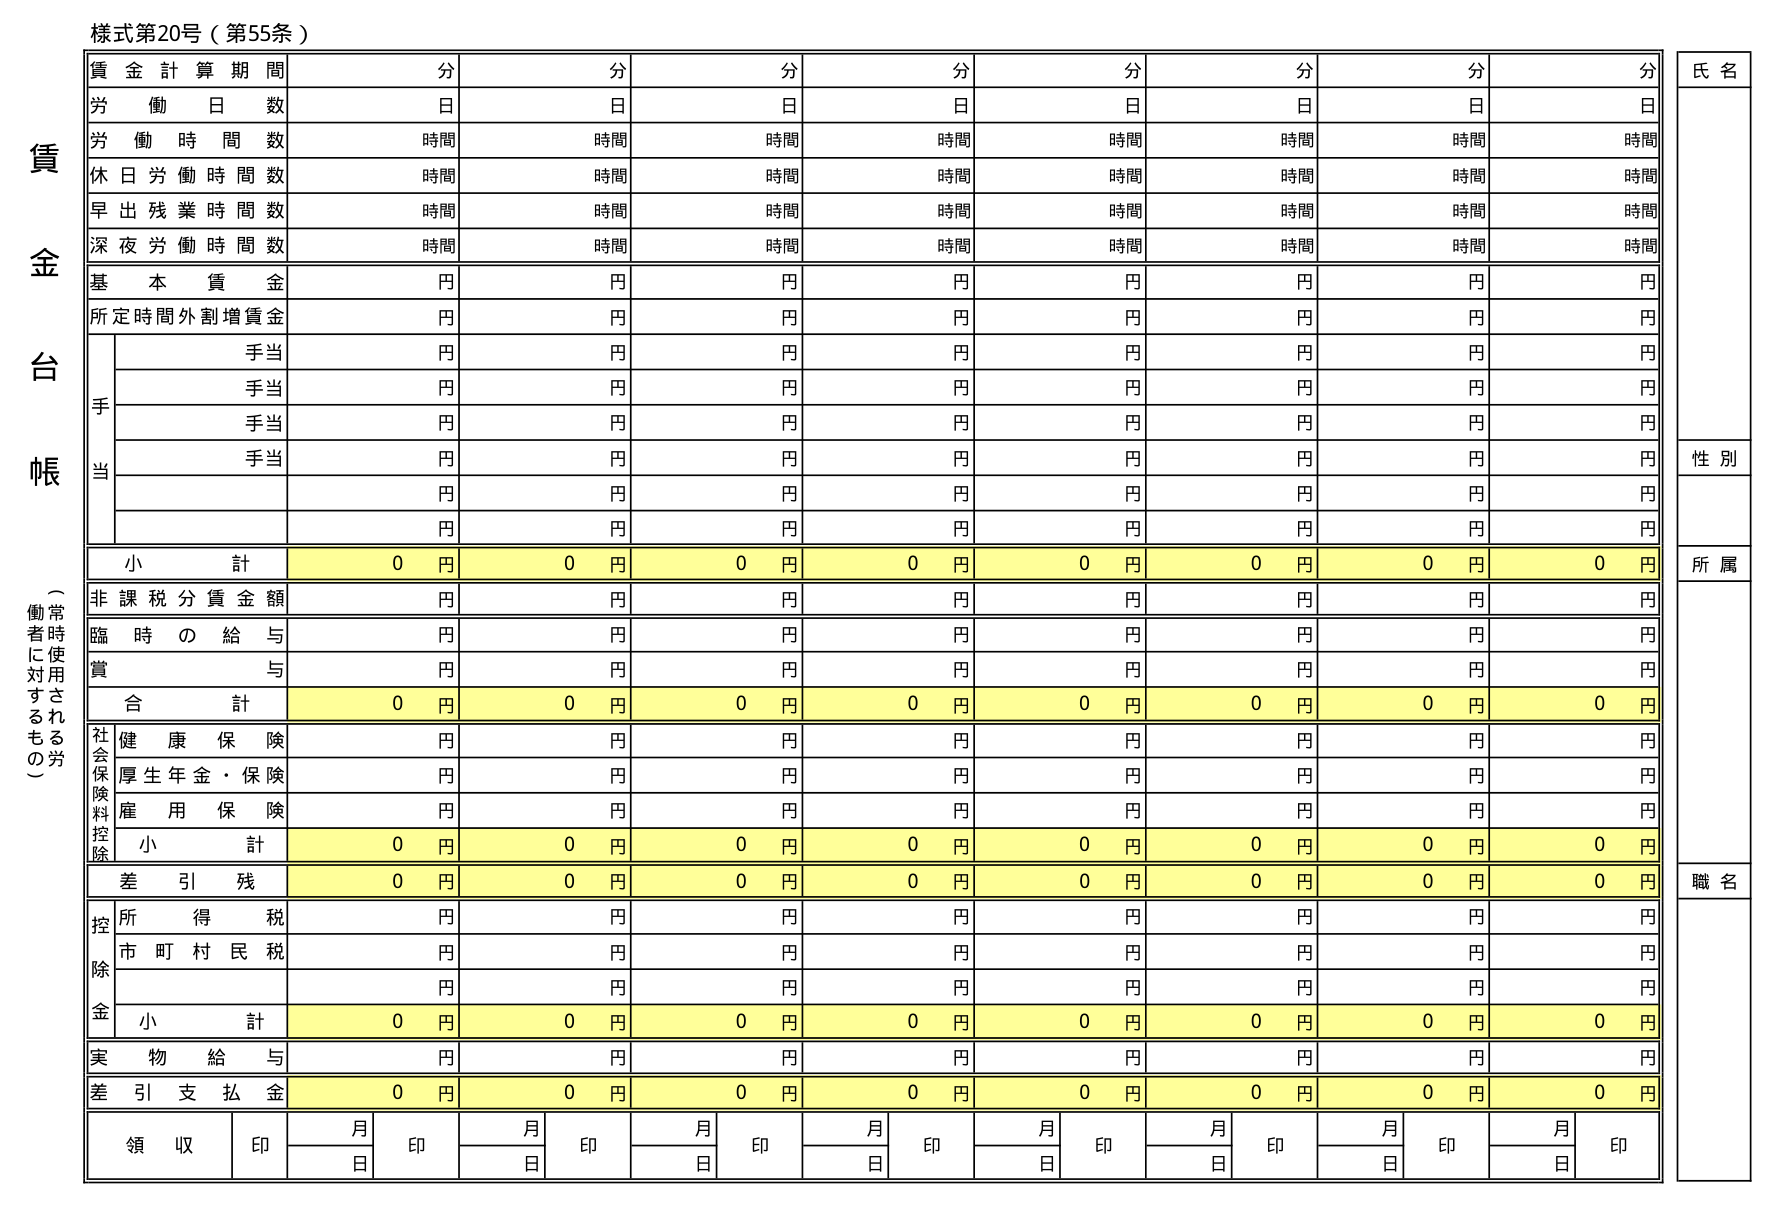
労働局が公開しているExcel版は、行と列を入れ替えた縦型で、非課税分賃金額や社会保険料の行が加えられています。配布するテンプレートも、非課税の支給額と社会保険料の列を持たせ、法定の最少限度に実務で使う項目を足した形にしました。縦型が使いやすい場合は、東京労働局のExcel版も使えます。
使い方|3ステップで1か月分を入れる
月平均所定労働時間(初期値160時間)を、就業規則の所定労働時間から出した1年間の1月平均に直します。手当ごとに、割増基礎へ含めるなら1、含めないなら0にします。
労働日数、時間数、基本賃金、手当、控除額を白いセルに入れます。残業や休日労働が深夜に及んだ分は、深夜労働時間数の欄にも入れます。
所定時間外割増賃金、合計、差引支払金が給与明細と一致するかを見ます。ずれたときは、時間数か単価の入力を確認します。
家族手当・通勤手当は法37条5項で、別居手当・子女教育手当・住宅手当・臨時に支払われた賃金・1か月を超える期間ごとに支払われる賃金は施行規則21条で、割増賃金の基礎となる賃金に算入しないものとされています。初期設定では、家族手当・住宅手当・通勤手当を0(含めない)、役職手当と自由欄を1(含める)にしています。名称が住宅手当でも、全員に定額で払っているなど実態によっては、除外の対象にならない場合があるため、自社の手当ごとに確認してください。
賃金台帳の記入例|架空の1人・3か月分を計算する
労働者番号A-001(営業部・主任)の4〜6月分を、架空の設例で入力しました。基本賃金は月280,000円、役職手当20,000円・家族手当10,000円・通勤手当12,000円(全額非課税)、月平均所定労働時間は160時間です。割増基礎に入るのは基本賃金と役職手当の300,000円なので、1時間単価は300,000÷160=1,875円になります。
| 項目 | 4月 | 5月 | 6月 |
|---|---|---|---|
| 労働日数 / 労働時間数 | 20日 / 180時間 | 23日 / 246時間 | 21日 / 168時間 |
| 早出残業時間数(うち月60時間超) | 20時間(0) | 62時間(2時間) | 0 |
| 休日労働 / 深夜労働の時間数 | 0 / 4時間 | 8時間 / 12時間 | 0 / 0 |
| 基本賃金 | 280,000 | 280,000 | 280,000 |
| 所定時間外割増賃金(自動) | 48,750 | 172,125 | 0 |
| 手当(役職・家族・通勤) | 42,000 | 42,000 | 42,000 |
| 小計 = 合計(自動) | 370,750 | 494,125 | 322,000 |
| 控除金計(自動) | 69,200 | 84,000 | 66,800 |
| 差引支払金(自動) | 301,550 | 410,125 | 255,200 |
4月の割増は、時間外が1,875×20×1.25=46,875円、深夜が1,875×4×0.25=1,875円で、合計48,750円です。深夜の4時間は残業が深夜に及んだ分で、記載心得二のとおり深夜労働時間数にも入れています。5月は、時間外62時間のうち60時間を超えた2時間に0.25を上乗せし、1,875×(62×1.25+2×0.25)=146,250円、休日が1,875×8×1.35=20,250円、深夜が1,875×12×0.25=5,625円で、合計172,125円です。6月は時間外などがなく割増は0円です。3か月の年計は、合計1,186,875円、控除金計220,000円、差引支払金966,875円になります。金額と保険料・税額はすべて架空の設例で、保険料率や税額表は反映していません。
次のツールは、このテンプレートと同じ式で1か月分を計算します。初期表示は4月の数字で、結果は「1時間単価1,875円、所定時間外割増賃金48,750円、合計370,750円、控除金計69,200円、差引支払金301,550円、課税支給額358,750円」になります。上のプルダウンで5月・6月の入力にも切り替えられます。
1か月分の賃金台帳 自動計算ツール
配布テンプレートと同じ式で、割増賃金・合計・差引支払金を出します。入力内容は送信されず、この画面の中だけで計算します。
月給制の前提
時間数(時間)
臨時の給与・賞与(円)
控除(円)
割増率は法定の最低限度(時間外1.25・月60時間超は+0.25・休日1.35・深夜は+0.25)で固定です。月給制の計算で、時給制・日給制・出来高払制は対象外です。

画像・商品情報は楽天のデータです。
割増賃金の計算ルール|率と根拠条文
割増賃金の率は、法定時間外が2割5分以上、休日労働が3割5分以上です(労働基準法第三十七条第一項の時間外及び休日の割増賃金に係る率の最低限度を定める政令)。1か月の時間外が60時間を超えた部分は、5割以上の率になります(労基法37条1項ただし書)。午後10時から午前5時までの深夜労働は2割5分以上で(同条4項)、時間外や休日労働と重なれば、それぞれの率に2割5分が加わります。
| 区分 | 割増率(最低限度) | テンプレートでの入れ方 | 根拠 |
|---|---|---|---|
| 法定時間外(月60時間まで) | 25%以上(単価の1.25倍) | 早出残業時間数に入力 | 政令・法37条1項 |
| 法定時間外(月60時間超の部分) | 50%以上(単価の1.5倍) | 早出残業時間数に含め、「うち月60時間超」にも入力 | 法37条1項ただし書 |
| 法定休日の労働 | 35%以上(単価の1.35倍) | 休日労働時間数に入力 | 政令・法37条1項 |
| 深夜(午後10時〜午前5時) | 25%以上(単価に0.25を上乗せ) | 深夜労働時間数に入力(残業・休日と重なる分も) | 法37条4項・記載心得二 |
単価の出し方は、賃金の定め方で変わります。時間給はその金額、日給は1日の所定労働時間数で割った額、月給は月の所定労働時間数(月で異なるときは1年間の1月平均)で割った額、出来高払制はその期間の賃金総額を総労働時間数で割った額です(施行規則19条1項)。このテンプレートは月給制の計算なので、時給制や日給制の労働者に使うときは、AF列の1時間単価を直接入力する形に置き換えてください。
端数処理は50銭基準|昭和63年の通達どおり
割増賃金の端数は、昭和63年3月14日基発第150号が、1時間当たりの賃金額と割増賃金額に円未満の端数が出たら50銭未満を切り捨て、それ以上を1円に切り上げる処理を、法24条・法37条違反として扱わないとしています。1か月の時間外・休日・深夜それぞれの割増賃金の総額に1円未満の端数が出たときも、同じ処理です。テンプレートはこの方法で、単価と、時間外・休日・深夜の3区分の総額を、それぞれROUND関数で丸めています。たとえば単価が1,234.5円なら1,235円、時間外10時間の割増は1,235×10×1.25=15,437.5円で15,438円になります。時間数の側の端数(1か月の合計の30分未満切捨・以上切上)は、入力した時間をそのまま使い、丸めていません。
賃金台帳 テンプレートの記載漏れチェック|自社の台帳に8項目が揃っているか
給与計算ソフトの出力や、給与明細の控えを台帳として保管している場合、労働日数や時間数の欄が抜けていることがあります。次のツールは、自社の台帳にある項目にチェックを入れると、施行規則54条の記載事項に対する不足を出します。労働者の区分を選ぶと、規則54条4項・5項で記入を省ける項目は不足に数えません。
初期表示は、給与明細ソフトの出力に近い台帳(氏名・賃金計算期間・賃金の種類ごとの額・控除額だけ)です。常時使用される一般の労働者では、「性別・労働日数・労働時間数・延長時間数・休日労働時間数・深夜労働時間数」の6項目が不足と出ます。区分を「法41条各号の労働者」にすると、労働時間数と延長・休日・深夜の4項目が省略可になり、不足は「性別・労働日数」の2項目に減ります。
賃金台帳 記載事項チェックツール
労基法施行規則54条の記載事項に対する、自社の台帳の不足を確認します。入力内容は送信されません。
労働者の区分
自社の台帳にある項目にチェックを入れてください
自社の状況
様式第21号(日々雇い入れる者)は賃金計算期間の代わりに支払月日を記入する様式です。このツールは施行規則54条の項目の有無だけを見ています。
法41条各号の労働者(管理監督者など)は、規則54条5項により、5号の労働時間数と6号の延長・休日・深夜の時間数を記入しなくてよいと定められています。ただし、深夜の割増賃金を支払う場合は、深夜時間数が計算の根拠になります。欄を残して記録しておくと、支払額の説明がしやすくなります。
賃金台帳でよくある記載ミス5つ|失敗の見つけ方
記載事項の欠落以外に、記入の仕方でつまずきやすい点が5つあります。いずれも条文や様式の記載心得で確認できる点です。
深夜に及んだ残業を、深夜労働時間数の欄に入れていない
様式第20号の記載心得二は、残業または休日労働が深夜に及んだ場合に、深夜の部分を深夜労働時間数の欄にも記入するよう求めています。残業の欄だけに入れると、深夜の割増の根拠が台帳から追えません。
法定内の残業まで「早出残業時間数」に入れている
施行規則54条1項6号の延長時間数は、法33条または法36条1項により労働時間を延長した時間です。所定労働時間を超えても法定労働時間の範囲内の残業は、法37条の割増の対象と扱いが異なるため、就業規則に基づいて分けて管理します。
割増の基礎から手当を除きすぎている
割増賃金の基礎から除けるのは、法37条5項の家族手当・通勤手当と、施行規則21条が挙げる別居手当・子女教育手当・住宅手当・臨時に支払われた賃金・1か月を超える期間ごとに支払われる賃金です。名称ではなく実態で判断します。
現物給与や通貨以外の賃金の評価額を記入していない
施行規則54条3項は、賃金の種類の中に通貨以外で支払われる賃金があるとき、その評価総額の記入を求めています。様式第20号の「実物給与」の欄が対応します。
給与が確定した後に、まとめて台帳を作っている
労基法108条は、賃金支払の都度遅滞なく記入するよう求めています。年末や監督署の調査の前にまとめて作る運用は、この条文と合いません。月次の給与計算の中で入力する形にします。
賃金台帳と源泉徴収簿の違いと兼用|年末調整へのつなぎ方
賃金台帳は労基法108条で作成が義務づけられた帳簿で、源泉徴収簿は国税庁が源泉徴収事務の便宜のために様式を提供している帳簿です。国税庁はA2-2 給与所得・退職所得に対する源泉徴収簿の作成で、この源泉徴収簿は「法令で定められたものではありません」としています。
| 賃金台帳 | 源泉徴収簿(国税庁の様式) | |
|---|---|---|
| 根拠 | 労働基準法108条・施行規則54条・55条 | 法令で定められたものではなく、源泉徴収事務の便宜のための様式(国税庁) |
| 作る義務 | 事業場ごとに調製する義務がある | 国税庁の様式を使う義務はない |
| 記録の中心 | 労働日数・労働時間数・割増の対象時間・賃金の種類ごとの額・控除額 | 総支給金額、社会保険料等の控除額、扶養親族等の数、算出税額、年末調整による過不足税額、差引徴収税額(令和8年分の様式の欄名) |
| 年末調整での役割 | 給与・控除の月次の記録(突合の元になる) | 年末調整の計算欄を持つ |
兼用できるのか|国税庁の考え方
国税庁は、源泉徴収義務者が使っている給与台帳等であっても、毎月の源泉徴収の記録などが分かり、年末調整にも使えるものであれば、それを利用して差し支えないとしています。逆から言えば、源泉徴収簿の様式を使わなくても、賃金台帳に源泉徴収の記録と年末調整に必要な情報が追える形で入っていれば、1つの台帳で足ります。ただし、配布のテンプレートは「所得税」の列で毎月の徴収額を記録するだけで、扶養親族等の数、算出税額、年末調整の過不足は持っていません。兼用したい場合は、それらを列に足すか、源泉徴収簿の書き方【令和8年分】の配布Excelと併用してください。
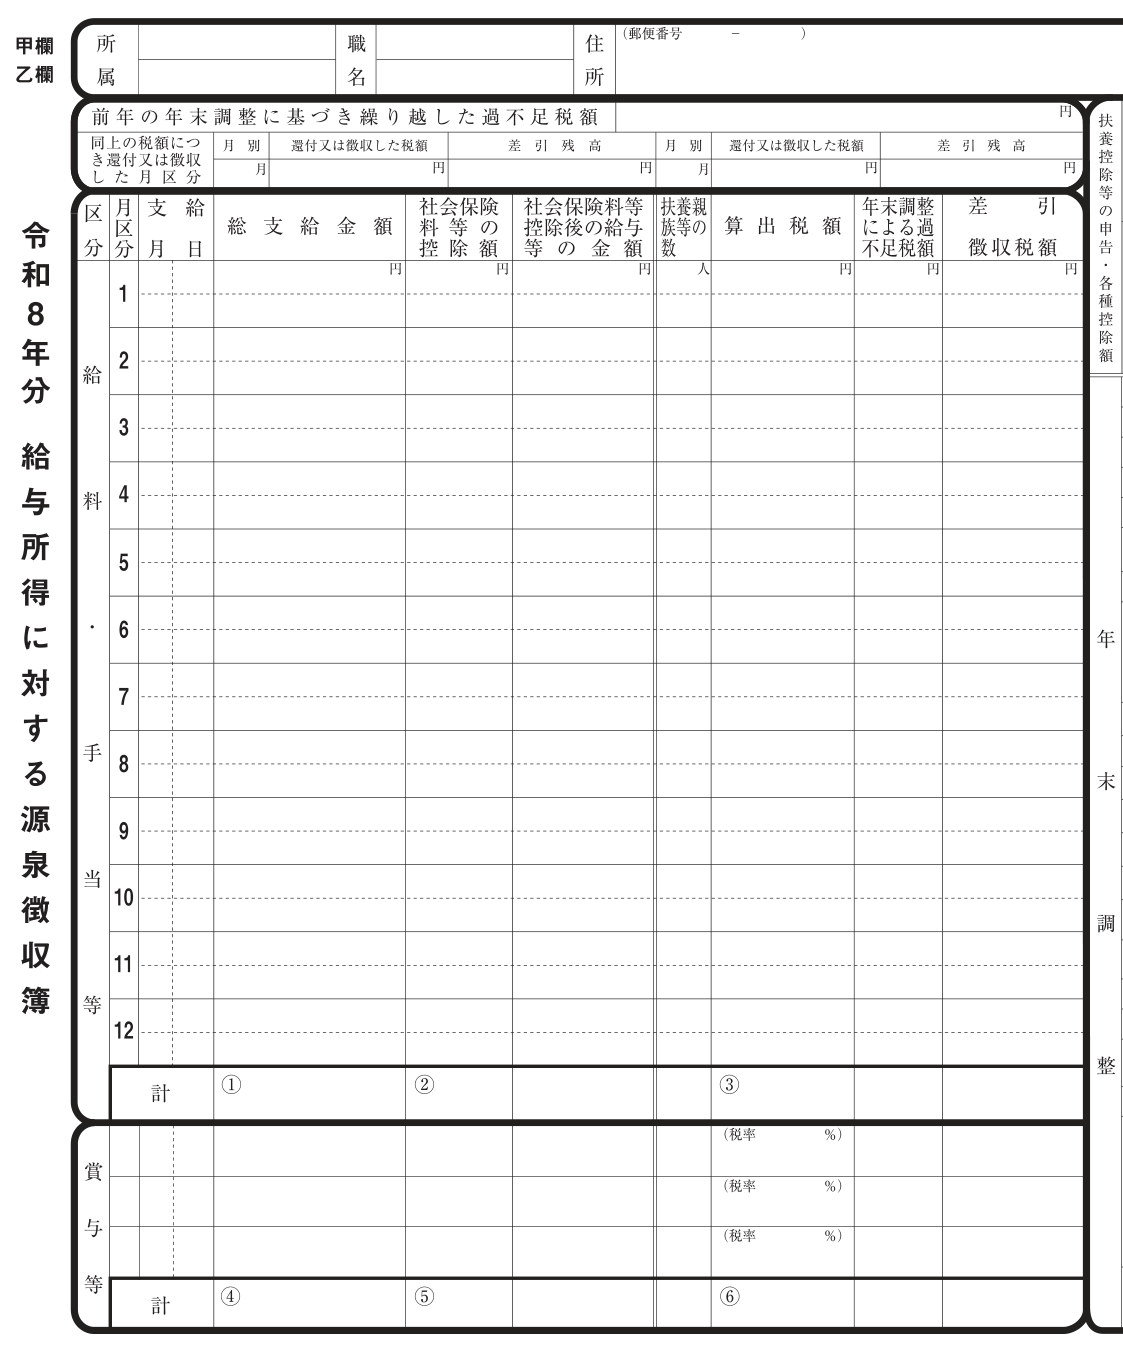
賃金台帳と源泉徴収簿は、記録する目的が違います。給与を確認するときは、賃金台帳(労務の記録)と給与の仕訳(会計の記録)の一致を先に確かめ、そのあとで源泉徴収簿(税務の記録)へ進むと整理しやすくなります。賃金台帳が正しくないまま年末調整に入ると、年末に見つかった差異を12か月分さかのぼって直すことになるためです。
年末調整の前に、年計を源泉徴収簿と突き合わせる
テンプレートの年計行は、年末調整の前に源泉徴収簿と照合する元になります。先ほどの記入例の3か月で見ると、合計は1,186,875円で、うち非課税の通勤手当が36,000円(12,000円×3か月)なので、課税支給額は1,150,875円です。社会保険料等は、健康保険51,000円・厚生年金90,000円・雇用保険7,000円で合計148,000円、所得税は36,000円(8,000円+22,000円+6,000円)、住民税は36,000円になります。
| 賃金台帳(年計行) | 源泉徴収簿の欄 | 照合するポイント |
|---|---|---|
| 支払日 | 支給月日 | 月ごとに同じ日付か |
| 課税支給額(合計−非課税) | 総支給金額 | 金額が一致するか。どこまでを総支給金額に含めるかは、源泉徴収簿の様式に添えられた記載の手引で確認する |
| 健康保険料+厚生年金保険料+雇用保険料 | 社会保険料等の控除額 | 月ごとの合計が一致するか |
| 所得税 | 算出税額・差引徴収税額 | 徴収した所得税額が記録と合うか |
年末調整の手順は、国税庁の令和8年分 年末調整のしかたに、源泉徴収簿を使用した年末調整の手順として載っています。申告書の書き方は【令和8年分】年末調整の書き方と記入例、年末調整の全体像は【2026年版】年末調整の基本ガイドを、年末調整の後に出す法定調書は給与支払報告書はいつまで?退職者30万円判定と総括表の書き方を参照してください。
賃金台帳の保存期間と起算日|5年、当分の間は3年
賃金台帳の保存期間は、労基法109条が5年間と定め、同法附則143条が「当分の間」は3年間と読み替えています。起算日は、施行規則56条により、賃金台帳については最後の記入をした日です。ただし、その賃金の支払期日が最後の記入をした日より遅いときは、支払期日が起算日になります(同条2項)。附則143条には、当分の間がいつまでかを示す期日の定めはありません。
| 項目 | 内容 | 根拠 |
|---|---|---|
| 本則の保存期間 | 5年間 | 労基法109条 |
| 当分の間の保存期間 | 3年間(「五年間」を「三年間」と読み替える) | 労基法附則143条 |
| 起算日 | 最後の記入をした日。ただし支払期日がそれより遅いときは支払期日 | 施行規則56条1項2号・2項 |
たとえば、賃金台帳の最後の記入が2026年12月25日であれば、当分の間の3年を前提とした保存は2029年12月下旬までとなります。ただし賃金の請求権の消滅時効も、同じ附則143条で当分の間は3年です。就業規則に別の保存期間を置く場合や、税法側の書類と兼用している場合は、長いほうの期間に合わせて保存するのが実務上の安全な運用です。
給与の仕訳と賃金台帳を突合する手順
賃金台帳の「合計」は給料手当、「控除金計」は預り金、「差引支払金」は預金の出金額に対応します。4月分の記入例を仕訳にすると、次のようになります。
| 借方 | 金額 | 貸方 | 金額 |
|---|---|---|---|
| 給料手当(合計) | 370,750 | 預り金(社会保険料等:健康保険17,000+厚生年金30,000+雇用保険2,200) | 49,200 |
| 預り金(源泉所得税) | 8,000 | ||
| 預り金(住民税) | 12,000 | ||
| 普通預金(差引支払金) | 301,550 | ||
| 計 | 370,750 | 計 | 370,750 |
会社が負担する社会保険料は、別に法定福利費で処理します。通勤手当を旅費交通費で処理している会社は、給料手当と分けて、賃金台帳の通勤手当の列と照合します。社会保険料の計算と預り金の考え方は社会保険料の計算方法|給与天引き額と計算テンプレ、賞与月の社会保険料と源泉は夏の賞与(ボーナス)にかかる社会保険料と源泉所得税の計算方法にまとめています。
賃金台帳の月次の合計を、試算表の給料手当と照合する
給料手当の月計が、賃金台帳の全員分の合計の合計と一致するかを見ます。通勤手当や賞与を別科目にしている場合は、その分を除いて比べます。
控除金計を、預り金の増加額と照合する
社会保険料等の預り金、源泉所得税の預り金、住民税の預り金のそれぞれが、賃金台帳の控除の合計と一致するかを見ます。
差引支払金の合計を、給与振込の出金額と照合する
預金の出金が、賃金台帳の差引支払金の合計と一致するかを見ます。振込手数料や、分けて払った分があれば別に整理します。
年計を源泉徴収簿・法定調書へ引き継ぐ
12月分まで締めたら、課税支給額・社会保険料等・源泉所得税の年計を、年末調整と給与支払報告書の数字の元にします。
突合は、賃金台帳の合計と給料手当が合っているかの確認から入ります。ここが合っていれば、預り金や預金の照合で差が出たときも、原因を賃金台帳の入力に絞って調べられます。賃金台帳を給与明細から逆算して作る運用では、この突合が成り立ちません。台帳は給与を確定する前の入力の記録として持っておくと、後の照合が楽になります。
よくある質問(FAQ)
- 賃金台帳は、給与明細の控えで代わりにできますか?
-
条文が定めているのは様式ではなく記載事項なので、給与明細の控えが氏名・性別・賃金計算期間・労働日数・労働時間数・延長休日深夜の時間数・賃金の種類ごとの額・控除額の8項目を満たし、事業場ごとに調製・保存されているかで判断します。氏名・期間・種類別の額・控除額だけの明細だと、労働日数や時間数が欠けていることが多いため、本記事の記載事項チェックツールで確認してください。
- パートやアルバイトにも賃金台帳は必要ですか?
-
施行規則54条は「労働者各人別」に記入するよう定めているので、賃金を支払う労働者ごとに作ります。日々雇い入れられる者で1か月を超えて引続き使用されない場合は様式第21号、それ以外は様式第20号を使います。
- 賃金台帳と労働者名簿は、1枚にまとめてもよいですか?
-
施行規則55条の2は、年次有給休暇管理簿、労働者名簿、賃金台帳をあわせて調製できると定めています。1つの台帳にまとめても構いませんが、それぞれの記載事項と保存の起算日は別に定められているので、必要な項目が欠けないようにします。
- 時給制や日給制の場合も、このテンプレートで使えますか?
-
賃金台帳としての記載事項は同じですが、配布のテンプレートの1時間単価は月給制の計算(割増基礎賃金÷月平均所定労働時間)です。時給制は時給そのもの、日給制は日給を1日の所定労働時間数で割った額が単価になります(施行規則19条1項)。AF列の1時間単価を直接入力する形に置き換えると使えます。
- 管理監督者の賃金台帳には、何を記入しなくてよいですか?
-
施行規則54条5項により、法41条各号に該当する労働者(管理監督者など)については、労働時間数と、延長・休日・深夜の時間数を記入しなくてよいとされています。氏名、性別、賃金計算期間、労働日数、賃金の種類ごとの額、控除額は記入します。
まとめ|賃金台帳は8項目を月ごとに入れて、仕訳と突合する
賃金台帳は、法定の8項目を労働者ごとに揃え、給与を払うたびに入れ、仕訳と突合しておけば足ります。流れは次の4ステップです。
氏名・性別・賃金計算期間・労働日数・労働時間数・延長休日深夜の時間数・賃金の種類ごとの額・控除額が、台帳に揃っているかをチェックツールで確かめます。
黄色の設定を会社に合わせ、給与計算のたびに時間数・基本賃金・手当・控除額を入れます。割増賃金と合計は自動で出ます。
賃金台帳の合計、控除金計、差引支払金が、仕訳と預金の出金に一致するかを月次で見ます。
課税支給額・社会保険料等・所得税の年計を年末調整の元にします。賃金台帳は最後の記入日から5年(当分の間3年)、迷う場合は長いほうで保存します。
あわせて読みたい
イザークコンサルティング
記事執筆代行・Web/LP制作
公認会計士試験合格者が、専門性とSEOを両立した記事制作と、WordPress×SWELLのWeb/LP制作までワンストップで対応します。
▶ 記事執筆代行を見る
▶ Web・LP制作を見る