この記事にはアフィリエイト広告(PR)が含まれています。
支払調書は、税理士報酬、弁護士報酬、原稿料、デザイン料などを、同じ人に年間5万円を超えて払ったときに、払った側が税務署へ出す書類です(外交員・ホステス・広告宣伝の賞金は50万円超)。令和8年分の提出期限は令和9年2月1日(月)です。令和9年1月31日が日曜日にあたり、国税通則法10条2項で期限が翌日に繰り下がるためで、国税庁の令和8年分の手引もこの日を期限として示しています。
法定調書全体の枚数の数え方と合計表は、法定調書合計表の書き方と提出範囲で解説しています。この記事は、その中の「報酬、料金、契約金及び賞金の支払調書」そのものに絞り、支払先ごとの提出要否の判定、各欄の書き方、作成シートまでを扱います。
配布するExcelは、支払先と支払明細を入れると、提出が必要な支払先、欄⑤の支払金額、欄⑥の源泉徴収税額、合計表の人員を自動で集計します。記事の中には、提出要否の判定ツールと、欄に書く金額の計算ツールも置きました。どちらも入力内容は外部に送信されません。
📌 この記事でわかること
- 支払調書を出す報酬の範囲と、5万円・50万円の提出基準(令和8年分の国税庁手引)
- 支払先ごとに提出要否がわかる判定ツール(法人への支払、消費税の区分、5万円ちょうどの扱いまで)
- 令和8年分の見本をもとにした欄①〜⑧の書き方と、欄⑤・欄⑥の金額を出す計算ツール
- 支払先台帳から提出要否と合計表の人員まで出す作成シート(Excel・無料)
- 提出期限(令和9年2月1日)、30枚以上のe-Tax義務、令和8年の書面様式の変更
- 支払調書でよくある間違い5つ
対象読者:報酬を払う側の経理担当者・個人事業主・小規模法人の経営者/読了の目安:約15分/法令・手引は2026年10月29日時点で国税庁とe-Govで確認した内容です
支払調書とは|提出が必要な報酬・料金の範囲と提出基準
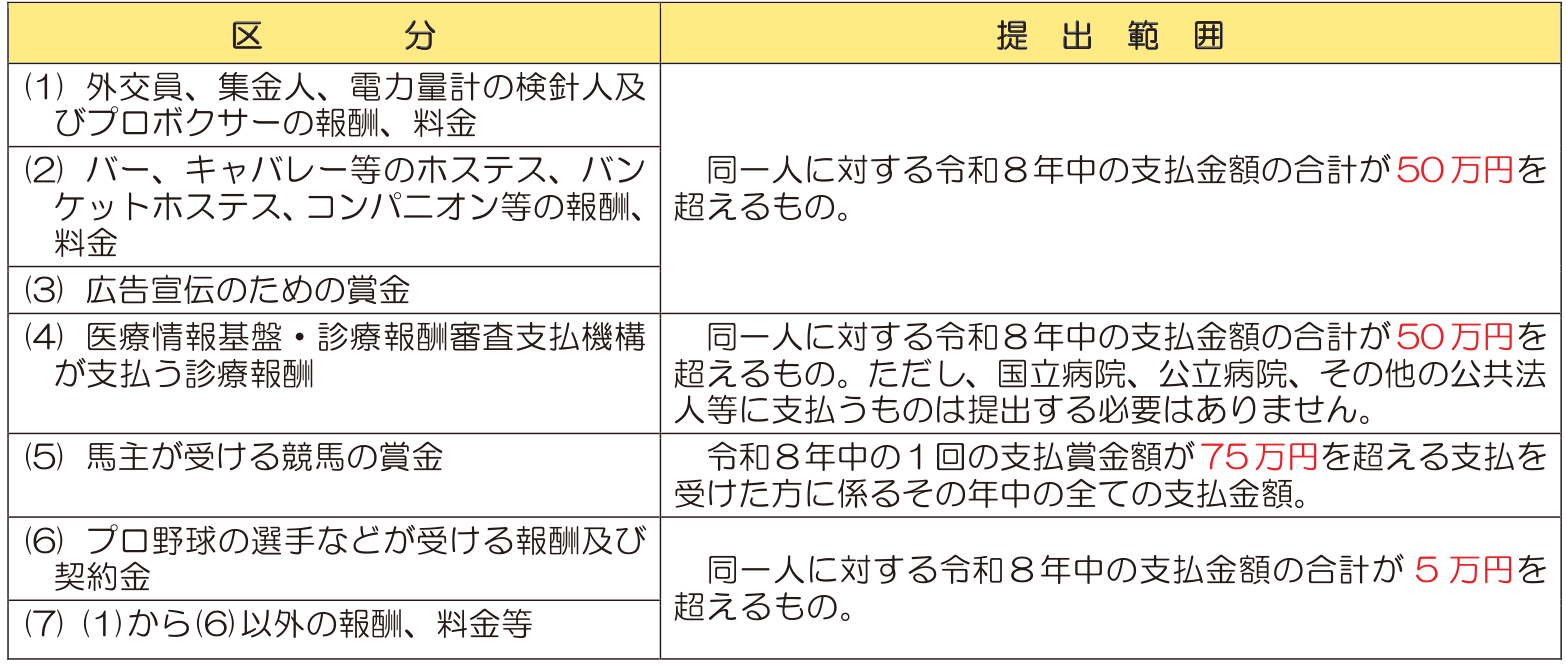
「報酬、料金、契約金及び賞金の支払調書」は、所得税法204条1項に挙がる報酬などを払った人が、支払の確定した年の翌年1月31日までに、所轄の税務署へ出す書類です(所得税法225条1項3号、国税庁 No.7431)。対象は源泉徴収の対象になる報酬とほぼ同じ区分で、令和8年分の提出基準は次のとおりです。
| 区分(所得税法204条1項) | 代表的な支払 | 提出基準(同一人・令和8年中の合計) |
|---|---|---|
| 1号 | 原稿料、さし絵料、デザインの報酬、翻訳・通訳、講演料、著作権・工業所有権の使用料、技芸やスポーツ・知識の教授料 | 5万円を超えるもの |
| 2号 | 弁護士・公認会計士・税理士・社会保険労務士・弁理士・司法書士・土地家屋調査士・測量士・建築士・不動産鑑定士などの報酬 | 5万円を超えるもの |
| 3号 | 医療情報基盤・診療報酬審査支払機構が支払う診療報酬 | 50万円を超えるもの(国公立病院等への支払は不要) |
| 4号 | プロ野球選手・プロサッカー選手・モデルなどの報酬 | 5万円を超えるもの |
| 4号 | 外交員・集金人・電力量計の検針人・プロボクサーの報酬 | 50万円を超えるもの |
| 5号 | 映画・演劇・音楽などの出演・演出・企画の報酬 | 5万円を超えるもの |
| 6号 | バー・キャバレー等のホステス、バンケットホステス、コンパニオンの報酬 | 50万円を超えるもの |
| 7号 | プロ野球選手などへの専属契約の契約金 | 5万円を超えるもの |
| 8号 | 広告宣伝のための賞金/馬主が受ける競馬の賞金 | 広告宣伝の賞金は50万円超。競馬の賞金は1回75万円超の支払を受けた人の、その年の全額 |
出典:国税庁『令和8年分 給与所得の源泉徴収票等の法定調書の作成と提出の手引』第4章、タックスアンサーNo.7431、所得税法204条1項。令和8年10月から、社会保険診療報酬支払基金は「医療情報基盤・診療報酬審査支払機構」に名称が変わっています。
この表のうち、一般の会社や個人事業主が実際に出会うのは、1号と2号、それと外交員報酬です。診療報酬、競馬の賞金は、支払う側が限られます。
提出しなくてよい支払|列挙されていない仕入・給与・賃借料
所得税法204条1項に挙がっていない支払は、この調書の対象外です。商品の仕入代金、従業員への給与、事務所の家賃などが当てはまります。給与は「給与所得の源泉徴収票」、不動産の使用料は「不動産の使用料等の支払調書」と、別の書類の話になります。非居住者に国内で行う人的役務の提供の対価を払った場合も、この調書ではなく「非居住者等に支払われる給与、報酬、年金及び賞金の支払調書」の対象で、年間50万円以下なら提出は不要です。
法人への支払も、範囲に当たれば提出が必要
「法人には源泉徴収をしないから出さなくていい」というのは誤解です。国税庁の質疑応答事例では、法人に測量費用を払って源泉徴収をしなかったケースでも、所得税法204条1項2号の報酬に当たるため、支払調書の提出が必要とされています。内国法人への支払で源泉徴収の対象になるのは馬主に払う競馬の賞金だけで、税理士法人や弁護士法人への報酬は源泉徴収を要しません。源泉徴収の要否と、調書の提出範囲は別の線引きです。
対象になる支払か迷うとき|請求書の名目ではなく実態で見る
謝礼、取材費、車代などの名目でも、実態が原稿料や講演料と同じなら源泉徴収の対象になる、というのが国税庁の考え方です。支払調書も同じ区分で考えます。請求書の品名だけでは判断できない支払は、何をしてもらった対価なのかを確認してから区分を決めます。私が監査法人や税理士法人の実務で見てきた範囲でも、「業務委託費」という一つの勘定の中に、列挙された報酬と、そうでない外注が混ざっていることが少なくありませんでした。
なお、この記事は源泉徴収義務者(会社や、給与を払う個人事業主)を想定しています。従業員を雇わず給与を払っていない個人の方は、源泉徴収義務の有無が別の論点になりますので、判断に迷うときは所轄税務署か税理士にご確認ください。
支払調書の提出要否|5万円・50万円の判定ツール(支払先別)
提出要否は、支払先ごとに、令和8年中の支払金額の合計が基準を「超える」かどうかで決まります。1回ごとや月ごとの金額ではなく、同じ人への1年分の合計です。基準ちょうどの5万円は提出不要で、5万1円から提出が必要になります。次のツールは、支払先の区分と金額を入れると判定します。
支払先別 支払調書の提出要否 判定ツール
同じ人に払った1年分を合計して入力します。入力内容は送信されず、この画面の中だけで判定します。
令和8年分の国税庁手引・タックスアンサーNo.7431の提出範囲に基づく簡易判定です。馬主の競馬賞金・診療報酬は対象外です。個別の判断は税務署か税理士にご確認ください。
初期表示は、国税庁の質疑応答事例と同じ、報酬48,000円に消費税3,840円を加えた請求額51,840円です。請求書で消費税が区分されているので、判定に使う金額は48,000円となり、結果は「提出は不要です」と出ます。チェックを外すと、判定に使う金額が51,840円になり「提出が必要です」に変わります。同じ支払でも、請求書に消費税の区分があるかどうかで結論が分かれる例です。
判定でつまずきやすい4つのポイント
1回ごとではなく、1年分の合計で見る
月1万円の顧問料を12か月払えば、年間12万円で5万円を超えます。1回の金額が小さくても、同じ人への合計で判定します。
源泉徴収する前の金額で見る
支払調書の支払金額と判定の金額は、源泉税を引く前の金額です。振込額で判定すると、基準の近くで結論が逆になることがあります。
消費税は、区分されていれば除いて判定してよい
原則は消費税を含めて判定しますが、請求書等で報酬の額と消費税の額が明確に区分されていれば、含めなくても差し支えないとされています(国税庁の質疑応答事例)。
支払先の区分ごとに基準が違う
同じ人に1号の報酬と外交員報酬を払っているような場合は、区分ごとに基準を当てはめます。手引の提出範囲は、区分ごとに基準が定められています。
提出が不要でも、個人に払う対象報酬の源泉徴収は必要です。税額の求め方は源泉徴収税の計算方法で、納付の特例は源泉所得税の納期の特例で解説しています。
支払調書の書き方|欄①〜⑧の記入例と金額の計算(令和8年分)
支払調書は、支払先ごとに作成します。書く欄は①から⑧までで、国税庁の手引(第4章)に令和8年分の見本があります。見本は、外交員報酬2,400,000円、源泉徴収税額98,016円の記載例です。
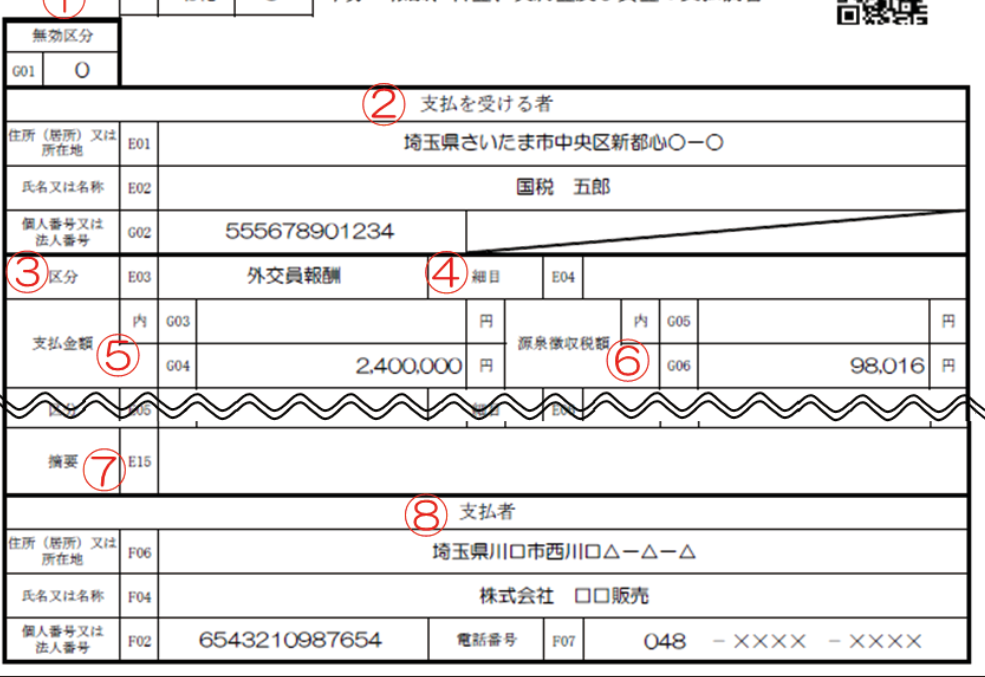
| 欄 | 書く内容 | 書き方の要点(令和8年分手引) |
|---|---|---|
| ① 無効区分 | 0または1 | 新規・追加・訂正として出すときは「0」、無効分として出すときは「1」 |
| ② 支払を受ける者 | 住所(居所)・所在地、氏名・名称、個人番号または法人番号 | 契約書等で確認し、屋号だけを書かない。マイナンバーまたは法人番号は税務署提出用に記載する |
| ③ 区分 | 報酬・料金等の名称 | 原稿料、印税、講演料、弁護士報酬、税理士報酬、社会保険労務士報酬、外交員報酬のように書く。印税は「書き下ろし初版印税」か「その他の印税」かも書く |
| ④ 細目 | 区分ごとの細かい内容 | 印税は書籍名、原稿料は支払回数、弁護士等の報酬は関与した事件名等、教授・指導料は講義名等 |
| ⑤ 支払金額 | 令和8年中に支払が確定した金額 | 源泉徴収されなかった分や未払の分も書く。作成日現在で未払があれば、上段に未払額を内書きする |
| ⑥ 源泉徴収税額 | 所得税及び復興特別所得税の合計額 | ⑤の支払金額に対応する税額。未払で未徴収の税額があれば内書きする |
| ⑦ 摘要 | 必要な付記事項 | 源泉徴収の免除証明書を提出した人など、法律上源泉徴収を要しない人にはその旨を書く。災害の徴収猶予は「(災)」と頭に付ける |
| ⑧ 支払者 | 住所(居所)・所在地、氏名・名称、電話番号、個人番号または法人番号 | 報酬を払った側の情報を書く |
税務署に出す支払調書の写しを支払先に渡す場合は、マイナンバーを記載したまま交付できません。手引にも同じ注意書きがあります。写しを渡すときは、マイナンバーを記載しない形で交付します。
欄⑤の支払金額|支払の確定した年で書く
欄⑤に書くのは、令和8年中に支払が「確定した」金額です。実際に振り込んだ日ではありません。12月末締めの翌月払いで、請求の確定が令和8年12月中なら、振込が令和9年1月でも令和8年分に入ります。源泉徴収をしなかった分、未払の分も漏らさず書き、作成日現在の未払額は各欄の上段に内書きします。未払で源泉徴収をまだしていない分は、欄⑥に見積りの税額を書き、実際の額と違えば訂正します。
消費税は、原則として含めた金額で書きます。請求書等で報酬の額と消費税の額が明確に区分されているときは、含めない金額で書いてもよく、その場合は摘要欄に消費税の額を書きます(国税庁の質疑応答事例)。税込と税抜のどちらで書くかは、1年分を通して支払先ごとに揃えておくと、合計表との突合が楽になります。
報酬の支払を、日々の仕訳で残しておくなら
報酬を払うたびに仕訳を入れておくと、年明けの支払調書づくりで、支払先ごとに集め直す作業が少なくなります。「マネーフォワード クラウド会計」は、日々の仕訳と決算の作業をまとめて進められる会計ソフトです。
マネーフォワード クラウド会計を見る →欄⑥の源泉徴収税額|復興特別所得税を含めた合計で書く
欄⑥には、所得税と復興特別所得税を合わせた額を書きます。令和8年中の支払で、原稿料やデザイン料、弁護士・税理士の報酬は、支払額が100万円以下なら10.21%、100万円を超える部分は20.42%です。たとえば150万円の原稿料なら、(150万円−100万円)×20.42%+102,100円で204,200円になります(国税庁 No.2795)。司法書士・土地家屋調査士・海事代理士は、1回の支払額から1万円を引いた額に10.21%、外交員・集金人・検針人は、その月の支払額から12万円を引いた額に10.21%をかけます(所得税法施行令322条)。ホステス等と広告宣伝の賞金も控除額が別にあるため、次のツールの対象外です。
源泉徴収の対象額も、消費税の扱いは同じ考え方です。請求書等で報酬の額と消費税の額が明確に区分されていれば、報酬の額だけを対象にしてよく、区分がなければ税込額が対象になります(国税庁 No.2792)。次のツールと作成シートの記入例は、この前提で計算しています。
見本の外交員報酬2,400,000円・98,016円は、毎月20万円を12か月払った場合の計算((20万円−12万円)×10.21%を月ごとに円未満切り捨てて12回分)と同じ結果です。手引は月ごとの内訳を示していないため、毎月20万円を12か月払ったと仮定した逆算の設例です。次のツールは、初期表示がこの設例です。
欄⑤支払金額・欄⑥源泉徴収税額 計算ツール
毎回同じ額を払った場合に、支払調書の金額欄へ書く数字を出します。入力内容は送信されません。
令和8年中の支払の計算です(所得税10%と復興特別所得税0.21%を合わせた10.21%)。ホステス・広告宣伝の賞金は対象外です。外交員は給与を別に払っていない前提で、毎月同額と仮定しています。
初期表示では、欄⑤が2,400,000円、欄⑥が98,016円と出ます。区分を「原稿料・講演料…」にして1回の請求額を150万円・回数1回にすると、欄⑥は204,200円で、No.2795の例と一致します。消費税の区分記載にチェックを入れると、源泉徴収の対象額が税抜になり、欄⑤は税込のままで書くか、税抜にして摘要に消費税額を書くかを選べるよう、両方の金額を出します。
支払調書の作成でいちばん手間がかかるのは、様式よりも、一年分の支払を支払先ごとに集め直す作業です。税理士法人での実務でも、年が明けてから請求書と通帳を突き合わせて支払先別の合計を出す場面が多く、消費税の区分と源泉税の額が合わずに戻る作業が目立ちました。支払のたびに明細へ残しておけば、年明けは転記だけで済みます。
支払調書の作成シート(Excel)を無料ダウンロード|支払先台帳から提出要否まで自動判定
配布するExcelは、支払先を登録して、支払のたびに明細を入れるだけで、支払先ごとの提出要否と、調書に書く金額を出します。会員登録やメールアドレスの入力は要りません。
シートの構成と、自動で出る項目
支払先台帳
支払先の名称、個人・法人の別、区分、消費税の区分記載の有無を入れます。年間の支払合計、判定に使う金額、提出基準、提出要否、欄⑤の支払金額、摘要欄のメモが自動で出ます。欄⑥は、明細に入れた源泉徴収税額の合計が出ます。
支払明細
支払のたびに、支払日、支払先、税込の支払額、うち消費税額、源泉徴収した税額を入れます。支払先は台帳の名称から選びます。年間合計は、ここから台帳に集計されます。
合計表集計
号ごと・個人と個人以外ごとの人員、全員分の合計、提出分の合計を出します。国税庁の合計表の欄を参考にした集計で、様式そのものではありません。
基準表
区分ごとの提出基準額と、合計表の号を持っています。支払金額欄の方式(税込か、区分記載分は税抜か)もここで切り替えます。
源泉徴収税額は、シートでは計算せず、実際に預かった額を明細に入れる形にしました。ホステスや外交員の控除額は個別の事情で変わるためです。額の確認には、前のセクションの計算ツールを使えます。
使い方|3ステップで台帳から調書の金額まで出す
名称、個人か法人か、区分、請求書で消費税が区分されているか(区分あり=1)を入れます。区分は一覧から選びます。
税込の支払額は、源泉徴収する前の金額です。振込額ではありません。源泉徴収した税額も、そのとき一緒に入れます。
提出要否が「提出」の行が、支払調書を作る支払先です。欄⑤と欄⑥の金額を、国税庁の様式に転記します。
記入例|架空の7件で、提出要否と源泉徴収税額を見る
シートの「記入例」と同じ、架空の支払先7件です。令和8年中の支払として、提出要否を判定しています。
| 支払先(架空) | 支払の内訳 | 判定に使う金額 | 提出基準 | 提出要否 | 源泉徴収税額 |
|---|---|---|---|---|---|
| 佐藤税理士事務所(個人) | 顧問料 税込33万円を年2回(消費税区分あり) | 600,000円 | 5万円 | 提出 | 61,260円 |
| 鈴木デザイン(個人) | デザイン料 税込1.32万円を年4回、計52,800円(消費税区分あり) | 48,000円 | 5万円 | 不要 | 4,900円 |
| 同上(請求書に消費税の区分がない場合) | 同じ支払で、消費税の区分がないとき | 52,800円 | 5万円 | 提出 | 5,388円(税込額が対象) |
| 株式会社測量設計(法人) | 測量費用 税込33万円(消費税区分あり) | 300,000円 | 5万円 | 提出 | 0円(法人は源泉対象外) |
| 田中一郎(外交員) | 毎月20万円を12か月 | 2,400,000円 | 50万円 | 提出 | 98,016円 |
| 高橋司法書士(個人) | 登記報酬 税込11万円(消費税区分あり) | 100,000円 | 5万円 | 提出 | 9,189円 |
| 合同会社デザイン工房(法人) | 商品の仕入代金 税込110万円 | 対象外 | – | 対象外 | 0円 |
佐藤税理士事務所は、300,000円×10.21%=30,630円を2回払ったので61,260円です。高橋司法書士は、(100,000円−10,000円)×10.21%=9,189円です。鈴木デザインの2行は、同じ52,800円の支払でも、請求書に消費税の区分があるかどうかで提出要否が変わることを示しています。
支払調書の提出方法と期限|令和9年2月1日・e-Tax・合計表
令和8年分の支払調書は、令和9年2月1日(月)までに、支払者の所轄税務署へ出します。本来の期限は支払の確定した年の翌年1月31日ですが、令和9年1月31日は日曜日で、国税通則法10条2項により翌日の月曜日が期限とみなされます。国税庁の手引は、この日を令和8年分の提出期限としています。提出は、「給与所得の源泉徴収票等の法定調書合計表」と一緒に行います(国税庁 F1-3)。
30枚以上はe-Tax等が義務|令和9年1月提出分から基準が下がる
法定調書は、種類ごとに、前々年に提出すべきだった枚数が一定以上のとき、e-Tax・光ディスク等・認定クラウド等での提出が義務になります。この基準が、令和9年1月以後に出す分から「100枚以上」から「30枚以上」に引き下げられました(国税庁 No.7455)。
| 提出する時期 | 判定の基準になる年 | e-Tax等が義務になる枚数 |
|---|---|---|
| 令和8年12月31日以前に提出する分 | 前々年の提出枚数 | 100枚以上 |
| 令和9年1月以後に提出する分(令和8年分の支払調書) | 令和7年1月に提出すべきだった(令和6年分の)枚数 | 30枚以上 |
報酬、料金、契約金及び賞金の支払調書の枚数が、令和7年1月提出分(令和6年分)で30枚以上だった場合は、令和9年に出す令和8年分は書面で出せません。判定は法定調書の種類ごとに行うので、給与の源泉徴収票の枚数とは合算しません。枚数の数え方は、作成シートの支払先台帳の上部に出る「提出枚数」が目安になります。
書面で出す場合|様式が変わっている(令和8年8〜9月)
書面で税務署に出す法定調書の様式は変わっています。国税庁のF1-3は令和8年8月の変更と案内し、手引は令和8年9月の国税システムの更改に伴う変更としています。書面で出すときは、国税庁のホームページに載っている最新の様式を使います(国税庁 F1-3 報酬、料金、契約金及び賞金の支払調書(同合計表))。税務署の総合窓口の受付時間は、令和8年10月から原則として午前9時から午後3時までです。
合計表には、報酬等の人員を号ごとに書く
合計表の「所得税法第204条に規定する報酬又は料金等」の欄には、1号から8号までの区分ごと、個人と個人以外ごとの人員を書きます。手引では、すべての報酬、料金等について記載するとされていますが、実際に出す支払調書の分だけを書いても差し支えないとされています。合計表の全体の書き方は、法定調書合計表の書き方と提出範囲で詳しく説明しています。退職金の源泉徴収票を出す場合は、退職所得の源泉徴収票の書き方もあわせてご覧ください。
支払調書の書き方でよくある間違い5つ|提出前に確かめる点
いずれも、手引や質疑応答事例で確認できる点です。提出の前に、支払先ごとに次の5つを見直します。
源泉税を引いたあとの振込額で書いている
欄⑤は源泉徴収する前の金額で、欄⑥にその税額を書きます。振込額を欄⑤に書くと、欄⑤と欄⑥の関係がずれ、提出要否の判定も誤ります。
法人は源泉徴収していないので、提出を省いている
法人への支払でも、範囲に当たれば提出が必要です。税理士法人や測量会社への報酬が漏れやすいところです。
支払を受ける者を屋号だけで書いている
契約書等で確認した氏名(個人名)か名称(法人名)を書きます。屋号だけの記載は避けます。
支払った日で年を分けている
判定と欄⑤は、支払が確定した日の属する年で見ます。12月に確定して1月に払う報酬は、前の年の分です。
写しにマイナンバーを書いたまま渡している
税務署へ出す調書には番号を書きますが、支払先へ渡す写しにマイナンバーを記載して交付することはできません。
5つ目は、番号の取り扱いに関わる点です。マイナンバーの本人確認や安全管理は、手引の参考ページにまとまっています。
よくある質問(FAQ)
- 5万円以下の報酬には、源泉徴収も要りませんか?
-
要否は別の判定です。支払調書の提出基準が5万円超でも、原稿料やデザイン料などの対象報酬は、金額が小さくても源泉徴収が必要です。懸賞応募作品の賞金のように、1人に1回払う額が5万円以下なら源泉徴収をしなくてよい例外もあります(国税庁 No.2795)。調書を出さなくてよいことと、源泉徴収をしなくてよいことは同じではありません。
- 支払調書は、支払先に渡す必要がありますか?
-
令和8年分の手引は、写しを受給者に交付する場合の注意(マイナンバーを記載して交付できない)を示していて、交付を義務づける記載はありません。渡す場合は、マイナンバーを記載しない形で交付します。
- 請求書に消費税が区分されていないときは、どう判定しますか?
-
消費税込みの金額で判定します。請求書等で報酬の額と消費税の額が明確に区分されていれば、消費税を除いた額で判定してよいとされています。区分がなければ、税込の合計が基準を超えるかで見ます。
- 30枚以上のe-Tax義務は、どう数えますか?
-
法定調書の種類ごとに、前々年に提出すべきだった枚数で判定します。令和8年分の報酬、料金、契約金及び賞金の支払調書は、令和7年1月に提出すべきだった同じ種類の調書(令和6年分)が30枚以上だったかで決まります。給与の源泉徴収票など、ほかの種類の枚数とは合算しません。
- 令和9年1月31日が日曜日のとき、期限はいつですか?
-
令和9年2月1日(月)です。国税通則法10条2項は、書類提出の期限が日曜日などに当たるときは、その翌日を期限とみなすと定めています。国税庁の令和8年分の手引も、令和9年2月1日(月)を提出期限として示しています。
まとめ|支払先ごとに判定して、欄⑤・欄⑥を埋め、2月1日までに出す
支払調書は、支払先ごとの年間合計で提出要否を判定し、欄⑤の支払金額と欄⑥の源泉徴収税額を埋めて、期限までに出せば足ります。流れは次の4ステップです。
同じ人への令和8年中の支払を合計します。源泉徴収する前の金額で、支払が確定した年で数えます。
5万円(外交員・ホステス・広告宣伝の賞金は50万円)を超えるものが対象です。法人への支払も範囲に当たれば出します。消費税が区分されていれば除いて判定できます。
支払先ごとに1枚ずつ作成。屋号だけを書かず、源泉徴収税額は所得税と復興特別所得税の合計で書きます。
令和7年1月提出分が30枚以上だった種類は、e-Tax等で出します。書面は国税庁の最新様式を使います。
あわせて読みたい
イザークコンサルティング
記事執筆代行・Web/LP制作
公認会計士試験合格者が、専門性とSEOを両立した記事制作と、WordPress×SWELLのWeb/LP制作までワンストップで対応します。
▶ 記事執筆代行を見る
▶ Web・LP制作を見る