この記事にはアフィリエイト広告(PR)が含まれています。
賞与支払届は、従業員(被保険者)や70歳以上被用者に賞与を支払った事業主が、支給日から5日以内に年金事務所か事務センターへ出す届出です。通貨と現物を合わせた賞与の額から1,000円未満を切り捨てた「賞与額」を届け出ると、日本年金機構が標準賞与額を決め、賞与にかかる保険料と将来の年金額の基礎になります(日本年金機構「従業員に賞与を支給したときの手続き」)。
本記事は、令和8年12月に冬の賞与を払う事業所を想定して、日本年金機構の記入例の読み方、標準賞与額の計算と上限、5日以内という期限の数え方を整理します。標準賞与額の計算シートと提出期限の判定ツール、年4回以上の支給が賞与か報酬かを確かめる判定ツール、Excelの作成シートも用意しました。賞与にかかる保険料率と源泉所得税の計算そのものは夏の賞与(ボーナス)にかかる社会保険料と源泉所得税の計算方法で解説済みですので、ここでは届出の書き方と期限に絞ります。
📌 この記事でわかること
- 賞与支払届を出す賞与と出さない賞与の違い(年3回以下は賞与支払届、年4回以上は報酬)
- 日本年金機構の記入例を使った、①〜⑧の欄の書き方(1,624,000円が「1,624」になる理由、10,000千円以上の「9999」)
- 標準賞与額の計算シート(1,000円未満切捨て・健康保険は年度累計573万円・厚生年金は1回150万円の上限)と、累計が573万円を超えたときの申出書
- 「支給日から5日以内」の数え方と、期限日が休日や年末年始にあたるときの安全な提出日を出す判定ツール
- 賞与を払わなかった月の賞与不支給報告書の書き方と、届書が戻されやすい記入ミス
- 賞与支払届の作成シート(Excel・無料)と、年4回以上の支給が賞与か報酬かを判定するツール
対象読者:賞与を払う事業所の経理・総務担当者、社会保険の届出を任された方/読了の目安:約15分/日本年金機構のページは2026年10月29日に確認した内容です
賞与支払届とは|支給日から5日以内に出す届出と、出さなくてよい賞与
結論から言うと、賞与を払った事業主は、支払った日から5日以内に賞与支払届を出します。条文は健康保険法施行規則27条1項と厚生年金保険法施行規則19条の5第1項で、どちらも「賞与を支払った日から五日以内」と書いています。
| 項目 | 内容 | 根拠 |
|---|---|---|
| 提出期限 | 賞与を支払った日から5日以内 | 健康保険法施行規則27条1項/厚生年金保険法施行規則19条の5第1項 |
| 提出先 | 事務センターまたは管轄の年金事務所(健康保険組合に加入している事業所は、組合の案内も確認) | 日本年金機構 |
| 対象の賞与 | 名称を問わず、労働の対償として受けるもののうち年3回以下の支給。役員賞与も含む。年4回以上の支給は標準報酬月額の対象(賞与支払届は不要) | 日本年金機構「厚生年金保険の保険料」 |
| 書く額 | 通貨と現物の合計から1,000円未満を切り捨てた額(⑥賞与額) | 記入例・不備事例 |
| 上限 | 健康保険は年度累計573万円、厚生年金保険は1か月150万円(同じ月に2回以上は合算) | 日本年金機構 |
| 添付書類 | なし(年度累計が573万円を超える人がいるときは、被保険者の申し出に基づく「標準賞与額累計申出書」) | 日本年金機構 |
| 賞与を払わなかったとき | 登録した賞与支払予定月に払わなかったときは、賞与支払届に代えて「賞与不支給報告書」 | 日本年金機構 |
| 提出方法 | 電子申請・電子媒体(CDまたはDVD)・郵送・窓口持参。資本金1億円超の法人などの特定法人は電子申請が原則 | 日本年金機構・施行規則 |
対象になるのは、賞与だけではありません。給与規程で「7月と12月に○○手当を支給する」と年2回の支給が明確に決まっている手当も、通常の報酬ではなく賞与として扱われます。逆に、結婚祝金のように労働の対償とみなされないものは対象外です(日本年金機構)。役員に払う賞与も賞与支払届の対象ですが、法人税側の損金算入には別の届出が要ります。そちらは事前確定届出給与の届出書 記入例と提出期限にまとめています。
賞与支払届を出す、出さないの判断を誤りやすいのが「年4回以上」の支給です。年4回以上の支給は、賞与支払届ではなく毎月の報酬として標準報酬月額に反映されます。判定の考え方は、後半の判定ツールの節で示します。
賞与支払届の記入例|日本年金機構の様式で、各欄に何を書くか
様式は「健康保険・厚生年金保険 被保険者賞与支払届/厚生年金保険 70歳以上被用者賞与支払届」の1枚です。70歳以上被用者も被保険者と同じ届書を使います(日本年金機構「5-1:賞与を支給したとき、賞与支払予定月に賞与が不支給のとき」)。次の図は、機構が公表している記入例です。記入例の日付は令和7年12月のものです。書き方は令和8年12月の賞与でも大きくは変わらない見込みですが、提出前に機構の最新の様式を確認してください。
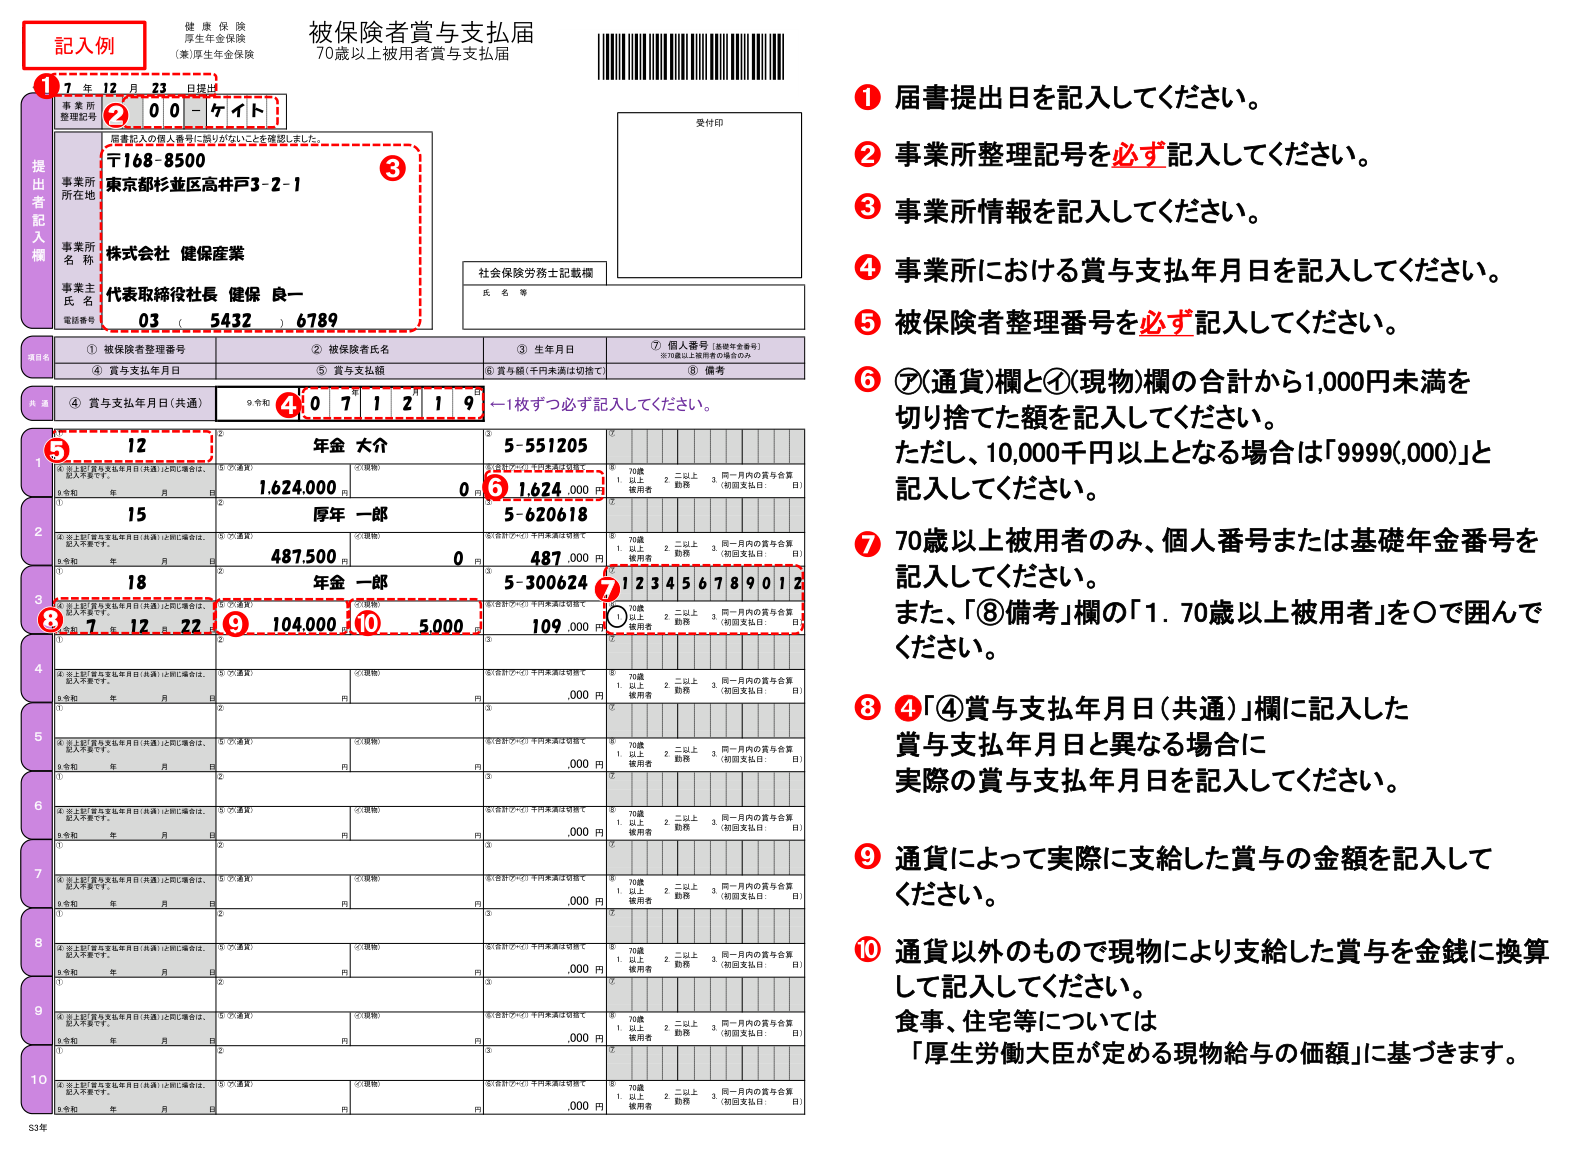
提出者記入欄と共通の賞与支払年月日
上段の提出者記入欄は、届書提出日(➊)、事業所整理記号(➋・必ず記入)、事業所の所在地・名称・事業主の氏名・電話番号(➌)を書きます。その下の「④賞与支払年月日(共通)」(➍)には、事業所で賞与を払った年月日を書きます。記入例の共通の支払日は令和7年12月19日、提出日は12月23日です。支払日の翌日から数えて5日目は12月24日なので、期限の前日に出した形になります。
機構は、賞与支払予定月の前月に、被保険者の氏名や生年月日などを印字した届書を事業所に送ります。印字は賞与支払予定月の前々月の19日までの情報が元なので、その後に入社した人は印字されていないことがあります。その場合は、空いている欄に手書きで追記します。欄が足りないときは、管轄の年金事務所に連絡すれば届書が送られます。
⑤賞与支払額と⑥賞与額|千円未満の切捨てと「9999」
⑤には、通貨で実際に支給した額(㋐)と、現物で支給した賞与を金銭に換算した額(㋑)を分けて書きます。食事や住宅などの現物は、厚生労働大臣が定める現物給与の価額に基づきます。⑥には、㋐と㋑の合計から1,000円未満を切り捨てた額を、千円単位で書きます。千円の位以下の「,000円」は印字されています。
| 記入例の被保険者 | ㋐通貨 | ㋑現物 | 合計 | ⑥に書く数字 |
|---|---|---|---|---|
| 整理番号12(年金 大介) | 1,624,000円 | 0円 | 1,624,000円 | 1,624 |
| 整理番号15(厚年 一郎) | 487,500円 | 0円 | 487,500円 | 487 |
| 整理番号18(年金 一郎・70歳以上被用者) | 104,000円 | 5,000円 | 109,000円 | 109 |
1行目に注目してください。1,624,000円は、厚生年金保険の上限150万円を超えていますが、記入例の⑥は上限を当てる前の「1,624」です。上限を当てた標準賞与額は、届書の内容をもとに機構が決定します。事業主が⑥を150万円に直して書くものではありません。10,000千円(1,000万円)以上になる場合は、⑥に「9999」と書くよう、記入例に注記があります。
機構の不備事例ページには、賞与支払額と賞与額の書き方がもう1つ載っています。450,000円を通貨だけで払った場合は、㋐に450,000、㋑に0を書き、⑥に450と書きます(日本年金機構「届出に不備や記入誤りの多い事例の紹介(賞与支払届)」)。
⑦個人番号と⑧備考|70歳以上被用者・二以上勤務・同一月内の合算
⑦の個人番号(基礎年金番号)は、70歳以上被用者のときだけ書きます。記入例では12桁の番号を書き、⑧備考の「1.70歳以上被用者」を○で囲んでいます。⑧備考には、1.70歳以上被用者、2.二以上勤務、3.同一月内の賞与合算(初回支払日を記入)の3つの選択肢があり、当てはまる人だけに○をつけます。
共通の支払日と違う日に払った人は、その人の欄の④に実際の賞与支払年月日を書きます(➑)。記入例の3人目は、共通の12月19日ではなく12月22日に払った設例です。同じ月に2回以上払うときは、最後の賞与を払ったあとに、その月に払った賞与を合算して届け出ます。すでに届け出た月に追加で払った場合も、その月の賞与をすべて合算して届け出ます。
賞与を払わなかったとき|賞与不支給報告書の書き方
賞与支払予定月に賞与を払わなかったときは、賞与支払届に代えて賞与不支給報告書を出します。登録された賞与支払予定月の翌月までに届出がない事業主には、翌々月に催告状が送られます。賞与支払届に印字されている人の中に賞与を払わなかった人がいるときは、その人の欄に斜線を引きます(日本年金機構)。
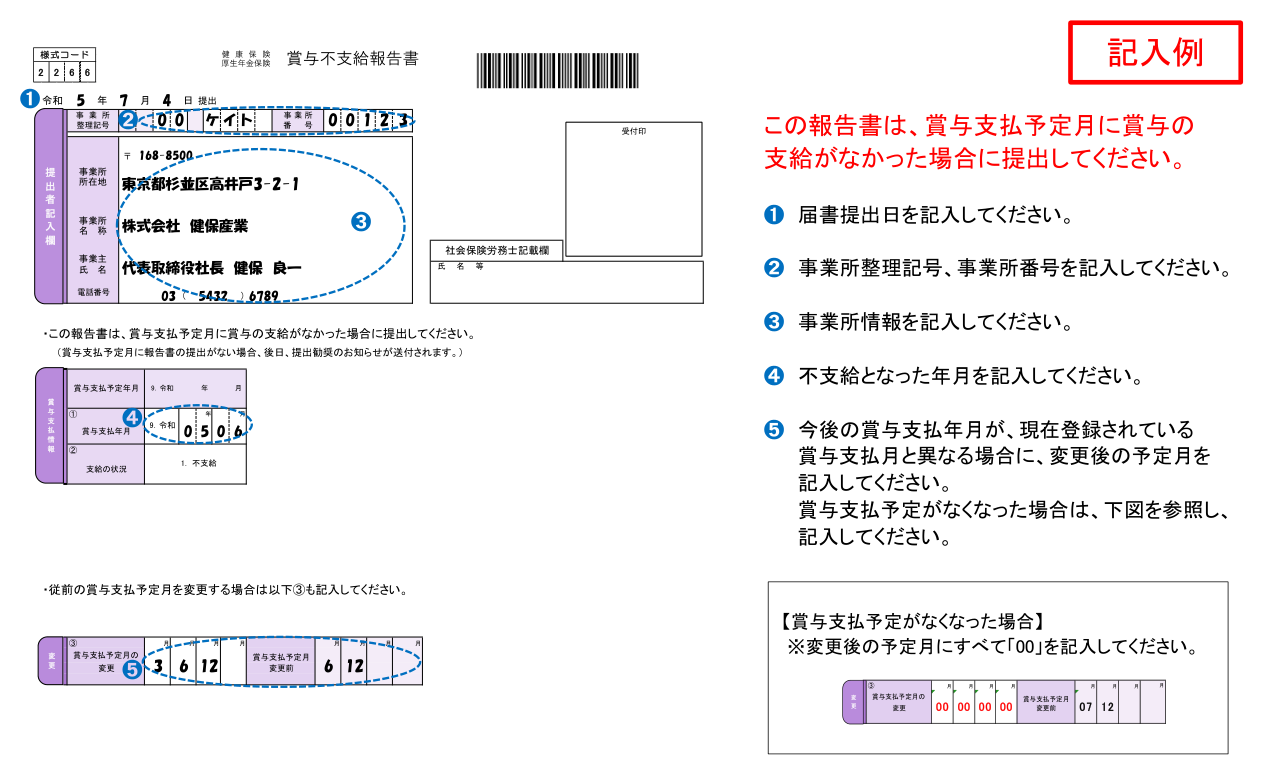
記入例の注記は5つです。届書提出日(➊)、事業所整理記号と事業所番号(➋)、事業所情報(➌)、不支給となった年月(➍)を書きます。今後の賞与支払年月が登録と違うときは、変更後の予定月を➎に書き、賞与を払う予定がなくなったときは、変更後の予定月のすべてに「00」を書きます。賞与支払予定月の登録は、新規適用届や事業所関係変更(訂正)届で行われるので、年の途中で支給時期を変えたときは、この変更も忘れないようにしてください。
賞与支払届の総括表は、令和3年3月に廃止されました。令和3年4月1日以降は提出が不要です。ただし、電子媒体(CD・DVD)で届け出るときの電子媒体届書総括票は、引き続き提出が必要です。
賞与支払届に書く標準賞与額の計算シート|1,000円未満切捨てと上限(健保573万円・厚年150万円)
標準賞与額は、税引き前の賞与の額から1,000円未満を切り捨てた額です。上限は、健康保険が年度(4月1日から翌年3月31日まで)の累計で573万円、厚生年金保険が1か月あたり150万円です。同じ月に2回以上払うときは、合算した額に上限を当てます。次のツールは、届書の⑥に書く数字と、上限を当てたあとの標準賞与額を計算します。
初期表示は、機構の記入例の1行目(1,624,000円)です。結果は、⑥賞与額が1,624、健康保険の標準賞与額が1,624,000円、厚生年金保険の標準賞与額が1,500,000円(150万円の上限で124,000円がカット)になります。入力例の切り替えで、記入例の2〜3行目と、年度累計が573万円に近い例も試せます。
賞与支払届 標準賞与額の計算ツール
届書の⑥に書く数字と、健康保険・厚生年金保険の上限を当てた標準賞与額を出します。入力内容は送信されず、この画面の中だけで計算します。
この人に払った賞与(円)
健康保険の年度累計(円)
上限は健康保険が年度累計573万円、厚生年金保険が1か月150万円(同月内は合算)です。上限の適用と標準賞与額の決定は日本年金機構が行います。転職などで資格の取得・喪失がある人の累計は、保険者ごとに数えます。
保険料率を掛けた保険料の金額と、賞与から引く源泉所得税の計算は、夏の賞与の社会保険料と源泉所得税の計算方法と社会保険料の計算方法|給与天引き額と計算テンプレで扱っています。このツールは、届書に書く額と標準賞与額の決まり方までです。
上限は健康保険が年度累計、厚生年金保険が1回(同じ月は合算)ごと
| 保険 | 上限 | 数え方 | ツールの動き |
|---|---|---|---|
| 健康保険(介護保険を含む) | 年度累計573万円 | 4月1日〜翌年3月31日の標準賞与額の累計 | 累計との差額が上限。累計が573万円に達していれば0円 |
| 厚生年金保険 | 1か月150万円 | 1回の支給、同じ月に2回以上なら合算 | 標準賞与額と150万円の小さいほう |
2つの上限は別々に働きます。たとえば、年度の初めての賞与が2,000,000円なら、健康保険の標準賞与額は2,000,000円、厚生年金保険は1,500,000円です。年度累計が5,729,000円まで進んでいる人に2,000,000円を払うと、健康保険はあと1,000円しか入らないので1,000円、厚生年金保険は1,500,000円になります。
保険料がかからない賞与でも、標準賞与額と累計には入る
ここは書き漏らしやすい点です。機構の留意事項は、次のように整理できます。
資格喪失月に払った賞与
厚生年金保険・健康保険とも、資格喪失月に支払われた賞与は保険料の対象になりません。ただし健康保険では、資格喪失月でも喪失日の前日までに払った賞与は標準賞与額として決まり、年度累計に含まれます。賞与額の記入漏れに注意が必要です。
育児休業等の免除期間に払った賞与
令和4年10月1日以降に始まった育児休業等では、賞与月の末日を含んだ連続した1か月を超える育児休業等を取得した場合に限り、その賞与の保険料が免除されます(日本年金機構)。免除される賞与も標準賞与額として決まり、年度累計に含まれます。
資格取得月に払った賞与
資格取得月(資格取得日以降)に払った賞与は、保険料の対象です。資格取得と同じ月に資格喪失した場合は、資格取得日から資格喪失日の前日までに払ったものが対象になります。
年度累計が573万円を超えるとき|申出書が要る人と要らない人
同じ年度の被保険者期間が続いている人は、累計が573万円を超えても申出書は要りません。機構が573万円になるようにその月の標準賞与額を決め、573万円を超えた翌月以降に払う賞与の標準賞与額は「0」と決めます。申出書が要るのは、同じ年度に転職や転勤などで被保険者資格の取得と喪失があった人です。累計は協会けんぽまたは各健康保険組合の保険者単位で数えるので、別の保険者の期間は通算されません(日本年金機構「従業員に賞与を支給したときの手続き」の留意事項(10)(11))。
申出書の「健康保険 標準賞与額累計申出書」は、電子媒体や電子申請では出せません。申出書を一度出した後に同じ年度の賞与が払われたときは、その都度申出書を出す必要があります。申出書の提出により、標準賞与額の訂正と保険料の充当または還付が行われます。
賞与支払届の作成シート(Excel)を無料ダウンロード|標準賞与額と提出期限を自動計算
届書への転記前に、人数分の賞与額をまとめて確かめるExcelを用意しました。被保険者ごとに通貨・現物・同月内のほかの賞与と年度の決定済み累計を入れると、⑥賞与額(千円)、健康保険と厚生年金保険の標準賞与額、どちらの上限にかかったかが出ます。会員登録やメールアドレスの入力は要りません。
使い方|3ステップで届書に写す数字を出す
賞与支払年月日(共通)と、健康保険・厚生年金保険の上限を確認します。同じ月に2回以上払うときは、最後の支払日を入れます。
整理番号・氏名・通貨・現物を入れます。同月内に別の賞与を払った人は「同月内のほかの賞与」へ、年度の途中の人は「今年度の決定済み累計」へ入れます。
「⑥賞与額(千円)」を届書の⑥に写します。健保・厚年の標準賞与額と「上限の適用」は、決定額の見込みです。記入例シートで、機構の記入例と同じ数字になることも確認できます。
記入例のシートには、機構の記入例の3行をそのまま入れてあります。⑥の欄が機構の記入例と一致するので、式が壊れていないかの確認にも使えます。計算の中身は、ブラウザ内のツールと同じです。
賞与支払届の提出期限|5日以内の数え方と、提出日の判定ツール
提出期限の条文は「賞与を支払った日から五日以内」です。民法138条は、期間の計算方法について、法令に特別の定めがあるときを除き民法の規定に従うとしています。民法140条は、日によって期間を定めたときは初日を算入しないとしています。機構のページに数え方の記載はありませんが、これに従うと、賞与を払った日の翌日が1日目、5日目が期限日になります。
たとえば12月10日(木)に払った賞与は、12月11日が1日目で、12月15日(火)が期限日です。機構の記入例も、支払日12月19日・提出日12月23日で、期限日の12月24日より前に出す形です。条文は健康保険法施行規則27条・厚生年金保険法施行規則19条の5、期間の計算は民法で確認できます。
次のツールは、賞与を払った日を入れると、期限日と、期限日が土日・祝日・年末年始(12月29日〜1月3日)にあたるときの安全な提出日を出します。祝日は内閣府の「国民の祝日」(2026〜2027年)に合わせています。同じ月に2回以上払うときは、最後の支払日を入れてください。
賞与支払届 提出期限の判定ツール
賞与を払った日の翌日から数えて5日目を期限日として、休日にあたるときの安全な提出日を出します。入力内容は送信されません。
祝日は内閣府の「国民の祝日」(2026〜2027年)と、年末年始(12月29日〜1月3日)で判定しています。期限の延長(民法142条・行政機関の休日に関する法律2条)は前提にしていません。
期限日が休日にあたるときは、直前の営業日までに出す
民法142条には、期間の末日が日曜日や祝日などの休日にあたるとき、その日に取引をしない慣習がある場合に限って期間は翌日に満了するという規定があります。また、行政機関の休日に関する法律2条には、国の行政庁に対する届出の期限が行政機関の休日(土日・祝日・12月29日〜1月3日)にあたるときは、休日の翌日を期限とみなす特例があります。
ただし、日本年金機構が賞与支払届について、これらの規定で期限が休日の翌日まで延びると案内しているページは、確認した範囲にありませんでした。このため、ツールは期限の延長を前提にせず、期限日が休日なら窓口が開いている直前の日を「安全な提出日」として示します。延長が使えるかどうかは、管轄の年金事務所に確認してください。
令和8年12月に払う賞与の期限早見表
| 賞与を払った日 | 期限日(5日目) | 安全な提出日 |
|---|---|---|
| 12月10日(木) | 12月15日(火) | 12月15日(火) |
| 12月14日(月) | 12月19日(土) | 12月18日(金) |
| 12月18日(金) | 12月23日(水) | 12月23日(水) |
| 12月22日(火) | 12月27日(日) | 12月25日(金) |
| 12月25日(金) | 12月30日(水・年末年始) | 12月28日(月) |
| 12月28日(月) | 1月2日(土) | 12月28日(月)。期限までに窓口が開く平日がない |
12月25日に払う会社は、期限日の12月30日が年末年始の休みにあたります。窓口が開いている最終日は12月28日です。12月28日に払う場合は、翌日の12月29日から1月3日まで休みが続くので、期限日の1月2日までに窓口が開く平日がありません。電子申請を使うか、賞与の支給日を前倒しするかを検討する必要があります。
提出方法と、保険料の納付時期
提出方法は、電子申請、電子媒体(CDまたはDVD)、郵送、窓口持参のいずれかです。資本金の額が1億円を超える法人、相互会社、投資法人、特定目的会社の事業所は、条文上、電子申請で届け出るものとされています。電気通信回線の故障などで電子申請が難しい場合は例外です(厚生年金保険法施行規則19条の5第3項)。
賞与にかかる保険料は、賞与を払った月の翌月の納入告知書で通知され、月末までに納めます。被保険者が負担する分は、賞与を払うときに賞与から控除できます。賞与額が確定したら、届出と同じ日に控除額の計算も済ませておくと、翌月の納付額の確認が楽になります。
年4回以上の賞与は賞与支払届が不要か|賞与か報酬かの判定ツール
日本年金機構は、賞与支払届の対象を「年3回以下の支給のもの」とし、年4回以上支給されるものは標準報酬月額の対象になるとしています。厚生労働省の事務連絡(令和5年6月12日)のQ&Aは、年間を通じて4回以上支給されるものは「賞与に係る報酬」、3回以下は「賞与」で、支給間隔が3か月未満でも年間3回以下なら賞与だと整理しています(日本年金機構「報酬・賞与の区分が明確化されます(令和5年)」・事務連絡Q&A(PDF))。
注意したいのは、「4回以上の支給が客観的に定められている」という条件です。Q&Aは、これを「基本的に支給されることが想定される場合」とし、規程に「支給することができる」「勤務成績の上位の者のみに支給する」などと書かれ、必ずしも支給が想定されないときは、客観的に定められているとはいえないとしています。
さらに、毎年7月2日以降に賞与に関する規程を新設した場合は、年4回以上の支給が客観的に定められていても、次の標準報酬月額の定時決定(7月、8月または9月の随時改定を含む)による標準報酬月額が適用されるまでは、賞与として賞与支払届を出します。次のツールで、自社の支給がどちらにあたるかを確認できます。
賞与か報酬か|年4回以上の支給の判定ツール
賞与支払届を出す支給か、標準報酬月額の対象になる報酬かを、厚生労働省の事務連絡の考え方で確認します。入力内容は送信されません。
4回以上の支給が、基本的に支給されることが想定される形で定められていますか
賞与に関する規程を、新たに定めましたか
結婚祝金など、労働の対償とみなされないものは、賞与にも報酬にも含まれません。個別の判断は年金事務所に確認してください。
| 支給回数 | 規程等での定め | 規程の新設 | 扱い |
|---|---|---|---|
| 年3回以下 | 問わない | 問わない | 賞与。賞与支払届を出す |
| 年4回以上 | 基本的に支給が想定される | 新設ではない | 賞与に係る報酬。賞与支払届は不要で、標準報酬月額の対象 |
| 年4回以上 | 基本的に支給が想定される | 賞与の規程を7月2日以降に新設した | 次の定時決定による標準報酬月額が適用されるまでは賞与。賞与支払届を出す |
| 年4回以上 | 支給が想定されない(「支給することができる」など) | 新設ではない | 支給実績をもとに判断。判断に迷うときは年金事務所へ確認 |
賞与に係る報酬として扱う場合の報酬額は、規程どおりに支給されたとして7月1日前の1年間に受けたであろう賞与の額を算定し、12で割った額です。手当の名称ではなく、規程や賃金台帳から同じ性質のものごとに判別します。たとえば、毎月定額の手当A1と、半年ごとに支給される手当A2が規程や賃金台帳で区分できるなら、A1は通常の報酬、A2は賞与として扱われます。
賞与支払届のよくある記入ミス|届書が戻される例
機構は、届出の内容に不備や記入誤りがあると、一度受け付けた届書を返すことがあると案内しています。不備事例のページ(日本年金機構)の2点と、手続きのページの留意事項から、手元で確認しやすい項目を挙げます。
賞与支払年月日(共通)の記入漏れ
届書が複数枚にまたがるときは、すべての「賞与支払年月日(共通)」欄に書きます。記入がないと再提出になります。
賞与支払額・賞与額の記入漏れ
㋐通貨と㋑現物を分けて書き、⑥には合計の1,000円未満を切り捨てた額を書きます。通貨だけのときも㋑に0を書きます。
賞与を払わなかった人の斜線
印字された人のうち賞与を払わなかった人は、欄に斜線を引きます。
資格喪失月・育休中の賞与の書き漏れ
保険料がかからない賞与でも、標準賞与額は決まり、健康保険の年度累計に入ります。書き漏れると、あとの累計がずれます。
被保険者整理番号順の並び
届出用紙は被保険者整理番号順にそろえて提出します。
電子媒体(CD・DVD)で届け出るときは、賞与を払わなかった人を設定しません。全員に払わなかった場合は、賞与不支給報告書だけを出します。標準賞与額決定通知書は、届出に基づいて送られてくるので、決定された標準賞与額は必ず本人に通知します。不支給のときは、決定通知書は送られません。
よくある質問(FAQ)
- 賞与支払届は電子申請でも出せますか?
-
出せます。日本年金機構の案内では、提出方法は電子申請、電子媒体(CDまたはDVD)、郵送、窓口持参です。資本金1億円超の法人などの特定法人は、条文上、電子申請で届け出るものとされています。なお、年度累計が573万円を超えたときの「標準賞与額累計申出書」は、電子申請や電子媒体では出せません。
- 同じ月に賞与を2回払ったときは、2回出しますか?
-
同じ月に2回以上払うときは、最後の賞与を払ったあとに、その月に払った賞与額を合算して1回で届け出ます。すでに届け出た月に追加で払ったときも、その月の賞与をすべて合算して届け出ます。上限も合算した額に当てます。
- 70歳以上の従業員に賞与を払ったときも届出が必要ですか?
-
必要です。70歳以上被用者も被保険者と同じ届書を使い、⑦に個人番号(基礎年金番号)を書き、⑧備考の「1.70歳以上被用者」を○で囲みます。
- 年4回の賞与(四半期ごと)は賞与支払届を出しますか?
-
年4回以上の支給が規程等で客観的に定められている場合は、賞与に係る報酬として標準報酬月額の対象になり、賞与支払届は要りません。ただし、7月2日以降に賞与の規程を新設した場合は、次の定時決定による標準報酬月額が適用されるまで賞与として届け出ます。判断に迷うときは年金事務所に確認してください。
- 退職する従業員に、退職月に賞与を払いました。届出は要りますか?
-
届出は要ります。資格喪失日は退職日の翌日なので、月末に退職する場合、退職月は資格喪失月にならず、賞与は通常どおり届出と保険料の対象です。月の途中で退職して喪失日が賞与を払った月に入る場合は、保険料の対象外ですが、健康保険では喪失日の前日までに払った賞与は標準賞与額として決まり、年度累計に含まれます(機構の留意事項(6)(7))。いずれも賞与額の記入漏れに注意してください。個別の扱いは年金事務所に確認してください。
- 提出期限に遅れてしまったらどうなりますか?
-
期限に遅れた場合の取扱いは、日本年金機構のページには書かれていません。賞与支払予定月の翌月までに届出がない事業主には、翌々月に催告状が送られると機構は案内しています。気づいた時点で、管轄の年金事務所に連絡してから届書を出すのが無難です。
まとめ|5日以内に、上限を当てる前の賞与額を⑥へ書く
賞与支払届は、賞与を払った日の翌日から5日以内に、通貨と現物の合計から1,000円未満を切り捨てた賞与額を届け出るものです。記入例の1,624,000円が「1,624」になるように、⑥には上限を当てる前の額を書き、上限の適用は機構の決定に任せます。
賞与に関する規程と支給回数を見て、賞与支払届を出す賞与かどうかを確認します。7月2日以降に規程を新設した年は、次の定時決定まで賞与として扱います。
通貨と現物の合計から1,000円未満を切り捨てた額を千円単位で書きます。10,000千円以上は9999です。同じ月に2回以上払うときは合算します。
支払日の翌日から数えて5日目が期限日です。休日や年末年始にあたるときは、窓口が開いている直前の日までに出します。
払わなかった人には斜線、全員に払わなかった月は賞与不支給報告書です。累計が573万円を超える人は、同じ年度の資格の取得・喪失があるかを確認します。
あわせて読みたい
イザークコンサルティング
記事執筆代行・Web/LP制作
公認会計士試験合格者が、専門性とSEOを両立した記事制作と、WordPress×SWELLのWeb/LP制作までワンストップで対応します。
▶ 記事執筆代行を見る
▶ Web・LP制作を見る