本記事は広告(アフィリエイトリンク)を含みます。
※本記事は広告(Amazonアソシエイトのリンク)を含みます。
対象は、自社の法人税申告書を作る経理・税務担当者と、法人の顧問先を持つ方です。読了の目安は約8分です。
「図解 法人税(令和8年版)」は、出版社の目次を見る限り、別表の記入手順を章立てにした本ではありません。法人税の制度を第1章の基礎事項から第22章の災害に関する措置まで、全22章と索引で体系的に整理した948ページの本です。別表を埋める前に「この論点は制度のどこにあるか」を確かめる用途に向きます。
先にお断りすると、筆者は本書を通読も使用もしていません。この記事に書くのは、出版社が公開している書誌情報・内容紹介・目次と、法令・国税庁・財務省の資料で確認できた事実だけで、本の記述の質や他書との違いは評価していません。目次から、実務の迷いを本書のどの章で調べられるかを、国税庁の一次資料と自社の解説記事に結びつけた早見表にしました。
📌 この記事でわかること
- 図解 法人税(令和8年版)の書誌情報(編者・出版年月日・948ページ・全22章)と、別表の記入手順の本ではない点
- 繰越欠損金・少額減価償却資産・役員給与・交際費など10論点を「本書の章 → 国税庁の一次資料 → 自社記事」に結びつけた早見表
- 令和8年度改正の4項目(少額減価償却資産の40万円未満、経営強化税制、特定生産性向上設備等、研究開発税制)の一次資料での確認結果
- 防衛特別法人税の計算の流れと、令和8年4月1日以後の事業年度で申告書様式を確認するときの注意
- 申告書の作成前に本を使う4ステップと、令和7年版と取り違えないための確認点
 ぜいむたん
 イザーク
図解 法人税(令和8年版)の基本情報|出版社公式で確認できること
書誌情報は、出版元の一般財団法人大蔵財務協会の商品ページを2026年10月12日に開いて確認しました。価格は変わることがあるため、この記事には書きません。
| 項目 | 内容(出版社公式の表記) |
|---|---|
| 書名 | 図解 法人税(令和8年版) |
| 編者 | 宮本竜平 |
| 出版社・シリーズ | 一般財団法人大蔵財務協会・図解シリーズ |
| 出版年月日 | 2026年7月3日 |
| 判型・ページ数 | B5・948ページ |
| ISBN | 9784754734466 |
| 章立て | 第1章 法人税の基礎事項から第22章 災害に関する法人税の措置まで全22章、巻末に索引 |
出典:一般財団法人大蔵財務協会『図解 法人税(令和8年版)』商品ページ(2026年10月12日確認)。
ぜいむたんイザーク出版社の内容紹介|図表とフローチャートで体系的に解説
内容紹介は、法人税の法令・通達は広範囲できめ細かく定められていて難解だと述べています。そのうえで、基本的な事項を図表やフローチャートを多用して体系的に解説する本だと説明しています。
今回の改訂では、令和8年度税制改正を織り込んだとしています。挙げられているのは、特定生産性向上設備等促進税制の創設、研究開発税制の見直し、中小企業者等の少額減価償却資産の取得価額の損金算入の特例の見直し、中小企業経営強化税制の見直しです。
目次から見る本書の使いどころ
目次から見る限り、章の下に細かい項目が並び、論点の索引として使える構成です。別表を埋める前には、その取引が制度上どの区分に当たるかを確かめる作業が必要になります。目次の見出しは、その確認に必要な細かさで並んでいます。
申告書の作成前に迷う論点は本書のどの章か|論点別早見表
下の表は、法人税の申告実務で迷いやすい10の論点について、出版社の目次のどの章・節に対応する項目があるか、併せて確認する国税庁の一次資料、自社の解説記事を並べたものです。章の欄は出版社公式の目次の見出しをそのまま使っています。
| 実務の論点 | 本書の章・節(出版社の目次) | 併せて確認する一次資料 | 自社の解説記事 |
|---|---|---|---|
| 繰越欠損金の控除と繰戻し | 第1章 第5 青色申告「6 青色欠損金の繰越しと繰戻し」(災害・更生・解散時の欠損金は第5章 第4) | 国税庁 No.5762・No.5763 | 別表七(一)の書き方と記入例 |
| 少額減価償却資産の特例(40万円未満) | 第3章 第4 固定資産(Ⅰ)「3 少額又は使用可能期間1年未満の減価償却資産の取扱い」「4 一括償却資産の3年償却の取扱い」「5 中小企業者等の少額減価償却資産の取得価額の損金算入の特例」 | 国税庁 No.5408・No.5403 | 一括償却資産と少額減価償却資産の違い |
| 修繕費か資本的支出か | 第3章 第5 固定資産(Ⅱ)「5 資本的支出と修繕費」「6 資本的支出の処理」 | 国税庁 No.5402 | 該当記事なし |
| 役員給与・経済的利益 | 第4章 第1 給与「3 役員給与」「5 経済的利益」 | 国税庁 No.5211 | 認定利息の計算方法とExcel計算シート |
| 交際費等の範囲と損金不算入額 | 第4章 第4 交際費等「1 交際費等の範囲」「2 交際費等と他の費用との区分」「3 損金不算入額の計算」 | 国税庁 No.5265・No.5260 | 該当記事なし |
| 受取配当・利息の源泉税(所得税額控除) | 第2章 第4 受取配当等/第15章 第4 税額控除「2 所得税額の控除」 | 国税庁 No.5760 | 受取配当金の仕訳・受取利息の勘定科目と仕訳 |
| 確定申告・中間申告・納付期限 | 第15章 第5 申告、納付等「1 確定申告」「2 中間申告」「3 納付の期限」 | 国税庁 C1-1 法人税の申告(提出時期の記載)。期限の延長の特例はC1-17 | 法人税の申告期限延長・法人税の中間申告 |
| 税率(中小法人の軽減税率など) | 第15章 第1 税率「1 各事業年度の所得金額に対する税率」 | 国税庁 No.5759 | 法人税の計算シミュレーション |
| 防衛特別法人税 | 第21章 防衛特別法人税の取扱い | 国税庁 令和7年度法人税関係法令の改正の概要 | 防衛特別法人税とは |
| 設備投資の特別償却・税額控除 | 第3章 第6 固定資産(Ⅲ)特別償却「8 特定生産性向上設備等を取得した場合の特別償却」/第15章 第4 税額控除「16 特定生産性向上設備等を取得した場合の法人税額の特別控除」 | 国税庁 令和8年度法人税関係法令の改正の概要 | 該当記事なし |
出典:章・節は大蔵財務協会『図解 法人税(令和8年版)』商品ページの目次(2026年10月12日確認)。国税庁の各ページはタイトルを2026年10月12日に確認。目次に項目があることと記述の深さは別なので、深さは実物で確かめてください。通達の原文は国税庁の法人税基本通達の目次から章ごとに開けます。
ぜいむたんイザーク申告書に書く根拠は国税庁の資料と通達で取る
書籍は法令や通達を整理した二次資料です。申告書に書く判断の根拠は、法令を最優先に、国税庁のタックスアンサーや法人税基本通達の原文、改正があった年は「法人税関係法令の改正の概要」で、最新の取扱いと適用時期を確かめてください。早見表の一次資料の欄は、その確認先を論点ごとに並べたものです。
向く人と向きにくい人|申告書の書き方を知りたいのか、制度を調べたいのか
目次に別表ごとの記入手順を示す見出しは見当たりません(「別表」の語が目次に出てこないことを確認しました)。そのため、使い道は「別表の記入例を見ながら書き進める」よりも「論点を制度の体系の中で位置づけて調べる」ほうに向きます。次のチェックで、自分が欲しいものが体系書かどうかを確かめられます。
本書の使いどころ チェックリスト
- □ 別表を書く前に、取引が益金・損金・資産・損失のどの区分かを制度の側から判断したい
- □ 少額減価償却資産や特別償却など、取得価額や期限が絡む特例を一覧で見渡したい
- □ 完全支配関係、圧縮記帳、組織再編など、自社に関わる特殊な制度のうちどれに当たるかを先に知りたい
- □ 通達や条文を直接読む前に、図表で全体像をつかみたい
- □ 事務所や経理部で、法人税の論点を調べるときの辞書的な1冊を置いておきたい
3つ以上当てはまるなら、体系書としての本書の使いどころに近いと考えられます。「今期の申告書の別表を、手順どおりに早く埋めたい」だけなら、記入手順を載せた資料や、国税庁が公開する様式・記載要領のほうが目的に合います。
ぜいむたんイザーク令和7年版と取り違えない|購入前に確認する3点
法人税は毎年のように改正があり、年版の違いが実務の判断に直結します。購入前の確認点は次の3点です。
- 書名に「令和8年版」とあるか。同じシリーズの前年版が並んで流通していることがあります。
- ISBNが9784754734466(ASINは4754734467)か。前年版とは別の番号です。
- 出版年月日が2026年7月3日か。令和8年度改正を織り込んだと出版社が説明しているのは、この令和8年版です。
令和8年度改正で本書が織り込むとされる4項目|一次資料での確認結果
ぜいむたんイザーク出版社の内容紹介が挙げる改正は4項目です。以下は、本書の記述ではなく、財務省と国税庁の一次資料で確認した内容です。国税庁の「令和8年度法人税関係法令の改正の概要」は、令和8年5月27日現在公布されている法令に基づいて作成され、産業競争力強化法等と産業技術力強化法の改正に関する部分は国会に提出された法律案に基づくと注記しています。その部分は、法律の施行後に最新の資料へ置き換わります。
少額減価償却資産の特例
取得価額40万円未満(旧30万円未満)。年300万円まで。従業員400人超は対象外
中小企業経営強化税制
工具・器具備品は取得価額40万円以上(旧30万円以上)
特定生産性向上設備等
即時償却、または税額控除7%(建物等は4%)。控除上限は調整前法人税額の20%
研究開発税制
重点産業技術試験研究費の税額控除の創設など5項目の見直し
中小企業者等の少額減価償却資産の特例は40万円未満・年300万円まで
財務省の令和8年度税制改正の大綱は、対象となる減価償却資産の取得価額を「40万円未満(現行:30万円未満)」に引き上げ、適用期限を3年延長し、常時使用する従業員の数が400人を超える法人を除外するとしています。国税庁の改正の概要は、令和8年4月1日以後に取得等をする資産に適用され、取得価額の合計額は引き続き年300万円が上限だと説明しています。
適用要件の確認は国税庁 No.5408が便利です。青色申告書を提出する中小企業者等であること、取得価額に相当する金額を損金経理すること、確定申告書に別表16(7)を添付することなどが示されています。この特例を使った資産の仕訳・耐用年数との関係は、自社の「少額減価償却資産40万円への引き上げ」の記事で整理しています。
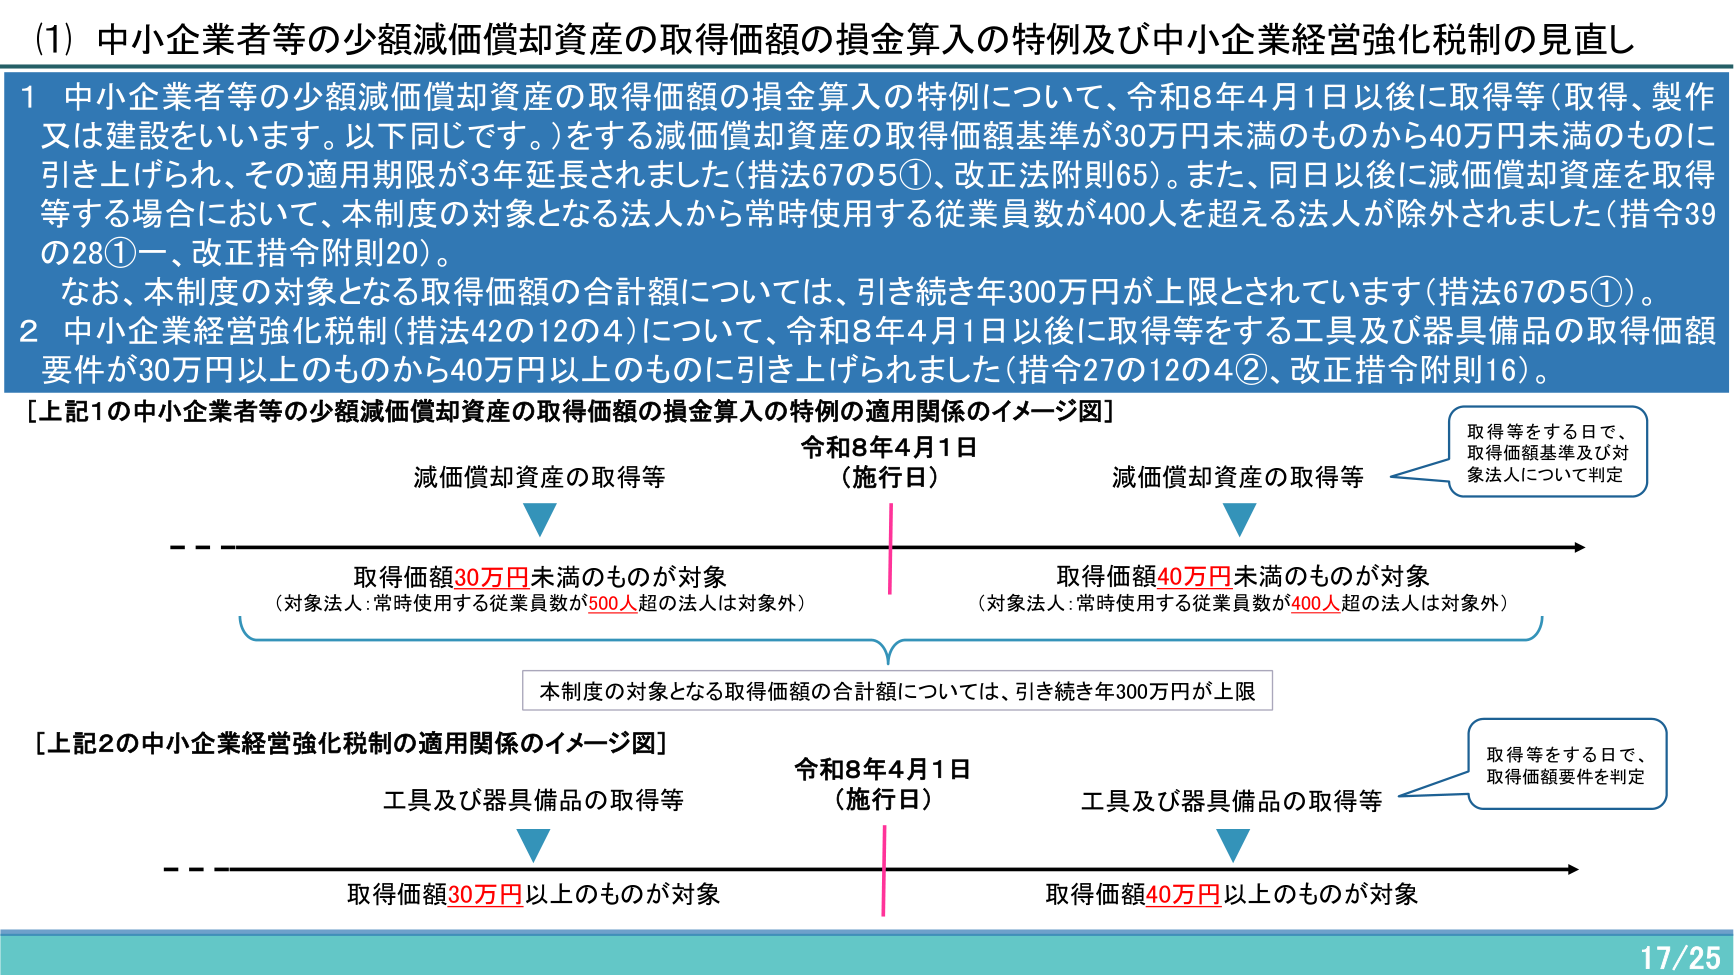
中小企業経営強化税制は工具・器具備品が40万円以上に
同じ国税庁資料によると、中小企業経営強化税制(措置法42条の12の4・国税庁 No.5434)では、令和8年4月1日以後に取得等をする工具及び器具備品の取得価額要件が、30万円以上から40万円以上に引き上げられました。少額減価償却資産の特例が「40万円未満」で、経営強化税制の工具・器具備品が「40万円以上」と、境目が同じ金額に揃った形です。取得価額の判定は、どちらも取得等をする日で行います(図の右上の注記)。
ぜいむたんイザーク特定生産性向上設備等投資促進税制は即時償却か7%の税額控除
財務省の大綱と国税庁の概要によると、対象は青色申告書を提出する法人です。経済産業大臣の確認を受けた特定生産性向上設備等のうち一定の規模以上のものを取得し、事業の用に供したときに、次のどちらかを選べる制度が創設されました。
- 即時償却(普通償却限度額との合計で取得価額までの特別償却)
- 取得価額の7%(建物、建物附属設備、構築物は4%)の税額控除。国税庁の概要は、控除額の上限を調整前法人税額の20%としています
指定期間は、産業競争力強化法等の改正法の施行の日から令和11年3月31日までです。対象は経済産業大臣の確認を受けた設備に限られます。確認を受けた法人は、その投資計画の期間内の日を含む各事業年度で、中小企業経営強化税制、地域未来投資促進税制、カーボンニュートラルに向けた投資促進税制を適用できません(中小企業経営強化税制の繰越税額控除は適用できます)。取得を検討する場合は、国税庁の概要資料の該当ページと経済産業省の確認手続を見てください。
ぜいむたんイザーク研究開発税制は5つの見直し項目
国税庁の概要の目次は、研究開発税制の見直しとして次の5項目を挙げています。
- 重点産業技術試験研究費の額に係る税額控除制度の創設
- 一般試験研究費の額に係る税額控除制度の見直し
- 中小企業技術基盤強化税制の見直し
- 特別試験研究費の額に係る税額控除制度の見直し
- 控除対象となる試験研究費の額の範囲の見直し
研究開発費を計上しない法人には縁の薄い論点です。該当する場合の税額控除の限度や上乗せ要件は複雑で、概要資料の該当ページに載っています。
目次上は、少額減価償却資産の特例が第3章 第4 の「5」、特定生産性向上設備等の特別償却が第3章 第6 の「8」、同設備の税額控除が第15章 第4 の「16」に対応する項目として並んでいます。
ぜいむたんイザーク防衛特別法人税と申告書様式|令和8年4月1日以後の事業年度で確認すること
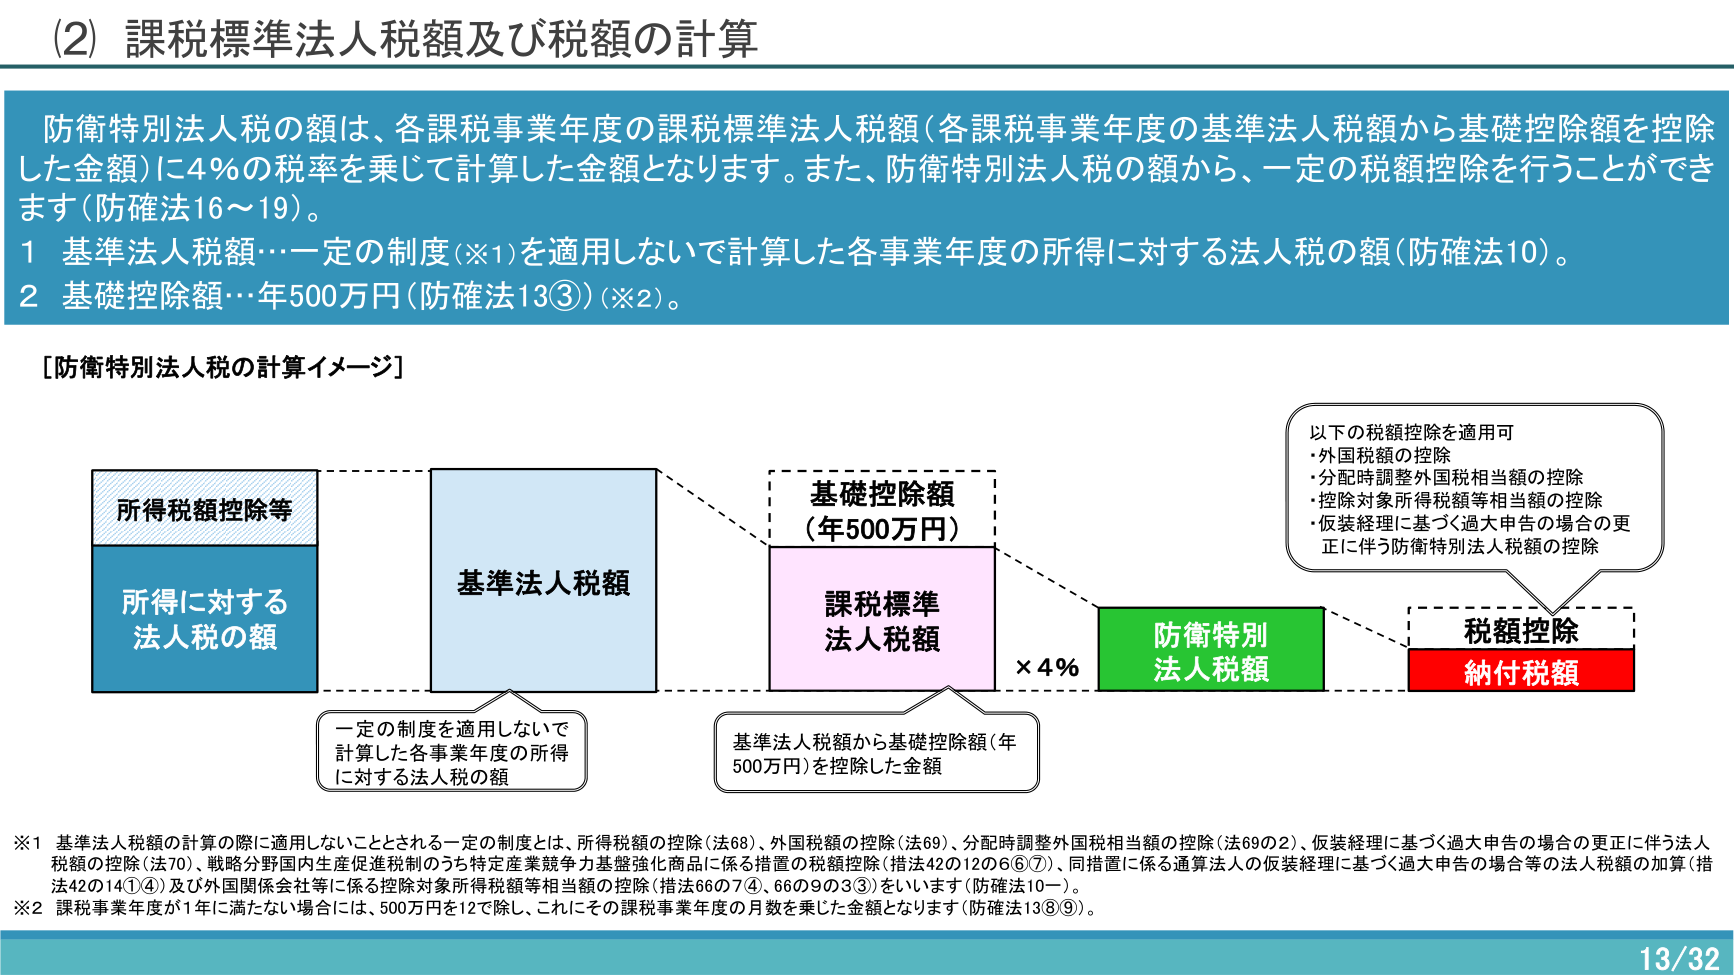
目次の第21章は防衛特別法人税の取扱いです。国税庁の令和7年度法人税関係法令の改正の概要によると、防衛特別法人税は令和8年4月1日以後に開始する課税事業年度から課されます。税額は、課税標準法人税額(基準法人税額から年500万円の基礎控除額を引いた金額)に4%の税率を掛けて計算します。税額が生じなくても申告は必要で、いわゆる零申告になります。確定申告書は原則として課税事業年度終了の日の翌日から2か月以内に提出します。法人税の中間申告書を提出すべき法人は、防衛特別法人税の中間申告書も提出します。この中間申告は、令和9年4月1日以後に開始する課税事業年度から必要です。
申告書様式は「開始」ではなく「終了」事業年度の区分で並ぶ
実務で気をつけたいのは、様式の探し方です。国税庁の「法人税申告書別表の様式」のページは、様式の一覧を「令和8年4月1日以後終了事業年度」のような終了事業年度の区分で並べています。一方、防衛特別法人税は「開始」する事業年度で課税が始まります。決算期によっては、同じ事業年度でも「開始の基準」と「終了の基準」で見る資料が分かれます。自社の事業年度の開始日と終了日を先に書き出してから、様式と制度の両方を確認すると取り違えを防げます。この制度の中小企業での影響は、自社の「防衛特別法人税の解説」記事で整理しています。
ぜいむたんイザーク申告書を作る前に本を使う4ステップ
体系書を「通読」するのではなく、申告書の作成前に論点を引く辞書として使う手順です。調べる順番を決めておくと、論点の見落としと手戻りを減らせます。
今期の決算で動きがあった論点を書き出す(設備の取得、役員報酬の変更、欠損金、配当・利息の受取など)。自社の事業年度の開始日と終了日も書き出す
上の早見表で、論点に対応する章・節を目次から探す。索引(巻末)も使って項目を引く
どの制度に当たるかと要件を把握したら、国税庁のタックスアンサー・法人税基本通達・改正の概要で、最新の取扱いと適用時期を確認する
確認した結果を根拠メモにして、別表の記入に進む。記入の細部は国税庁の様式・記載要領や、自社の別表の解説記事を見る
ぜいむたんイザーク別表の具体的な書き方は、自社の「法人税申告書の書き方と提出前チェックリスト」でも整理しています。申告書の全体像を先につかんでから、論点ごとに本書で制度を確認する、という使い分けができます。
よくある質問(FAQ)
- 図解 法人税(令和8年版)は、法人税申告書の別表の書き方を載せた本ですか?
-
出版社の目次は、法人税の制度を第1章 法人税の基礎事項から第22章 災害に関する法人税の措置まで体系的に整理した構成で、「別表」ごとの記入手順を示す見出しは見当たりません。別表の記入手順は、国税庁が公開する様式・記載要領や、別表の書き方を扱う資料で確認するのが確実です。本書は、別表を書く前に論点がどの制度に当たるかを調べる用途に向きます。
- 令和7年版でも法人税の勉強には足りますか?
-
令和8年度改正の取扱い(たとえば少額減価償却資産の特例が令和8年4月1日以後の取得から40万円未満になった点)を調べたいなら、改正を織り込んだと出版社が説明している令和8年版を選ぶ必要があります。法人税はほぼ毎年改正があるため、年版を見分けて購入してください。前の年の本を使う場合は、国税庁の「法人税関係法令の改正の概要」で差分を補ってください。
- 本の説明と通達・国税庁の案内が違っていたらどちらに従いますか?
-
法令が最優先です。通達や国税庁の最新の案内は、法令の取扱いを確認する材料として使います。書籍は法令を整理した二次資料で、発行後の改正や運用の変更、誤植の訂正は反映されません。申告書に書く判断の根拠は、法令の条文を軸に、タックスアンサーや通達の原文、改正の概要で確認してください。個別の事情で判断に迷う場合は税理士に相談してください。
- 個人事業主でも使えますか?
-
法人税の本なので、個人事業主の所得税の申告には直接は使えません。法人成りを検討していて、法人になった場合の法人税の仕組みを先に知りたい場合に、制度の全体像をつかむ用途で参照することは考えられます。法人成りの判断そのものは、自社の法人成りのメリット・デメリットの記事で整理しています。
まとめ
図解 法人税(令和8年版)は、2026年7月3日出版・B5判948ページ・全22章の体系書。目次を見る限り別表の記入手順の本ではなく、論点を制度の体系で調べる用途に向く
論点別の早見表で、繰越欠損金・少額減価償却資産・役員給与・交際費などを「本書の章 → 国税庁の一次資料 → 自社記事」の順にたどれる
令和8年度改正では、少額減価償却資産は40万円未満・年300万円まで、経営強化税制の工具・器具備品は40万円以上。判断の根拠は国税庁・財務省の資料で確認する
防衛特別法人税は令和8年4月1日以後に開始する事業年度から。制度は開始日、申告書様式の区分は終了日で見るので、自社の事業年度の日付を先に書き出す
購入前は令和8年版・ISBN・出版年月日を照合し、記述の質は出版社の見本や書店で見る
イザークあわせて読みたい
イザークコンサルティング
記事執筆代行・Web/LP制作
公認会計士試験合格者が、専門性とSEOを両立した記事制作と、WordPress×SWELLのWeb/LP制作までワンストップで対応します。
▶ 記事執筆代行を見る
▶ Web・LP制作を見る